Ser propietario de una vivienda en alquiler en Nueva Jersey puede generar una verdadera riqueza. Sin embargo, los titulares de carteras e inversores particulares pueden enfrentarse a dificultades económicas repentinas. Un periodo prolongado de desocupación, un inquilino que deja de pagar, un pago final, el aumento de la prima del seguro de la vivienda en alquiler o una reparación costosa pueden dejar al inversor haciendo malabarismos con varias hipotecas, sin margen de error.
La quiebra no es solo un último recurso para los propietarios. Si se utiliza de forma estratégica, puede evitar las ejecuciones hipotecarias, reestructurar las hipotecas y proteger la cartera que has tardado años en construir.
Por qué los propietarios se enfrentan a normas de quiebra diferentes
Los inversores se enfrentan a problemas que los propietarios de viviendas normales nunca llegan a conocer:
- Límites de endeudamiento
Tener varias hipotecas puede hacer que tu deuda garantizada supere el límite permitido por el Capítulo 13.
- Los alquileres como garantía
Muchas hipotecas de inversión incluyen una cesión de rentas, lo que otorga a tu entidad crediticia derechos sobre esos ingresos.
- Titularidad de la entidad
Los bienes que figuran a nombre de una sociedad de responsabilidad limitada (LLC) pertenecen a la propia sociedad, no a ti personalmente.
- Garantías personales
Es posible que tengas que responder por un préstamo incluso cuando la sociedad de responsabilidad limitada (LLC) sea la prestataria.
Cada uno de estos factores influye en qué capítulo puedes utilizar y en lo que este puede ofrecerte.
Capítulo 13: para propietarios particulares
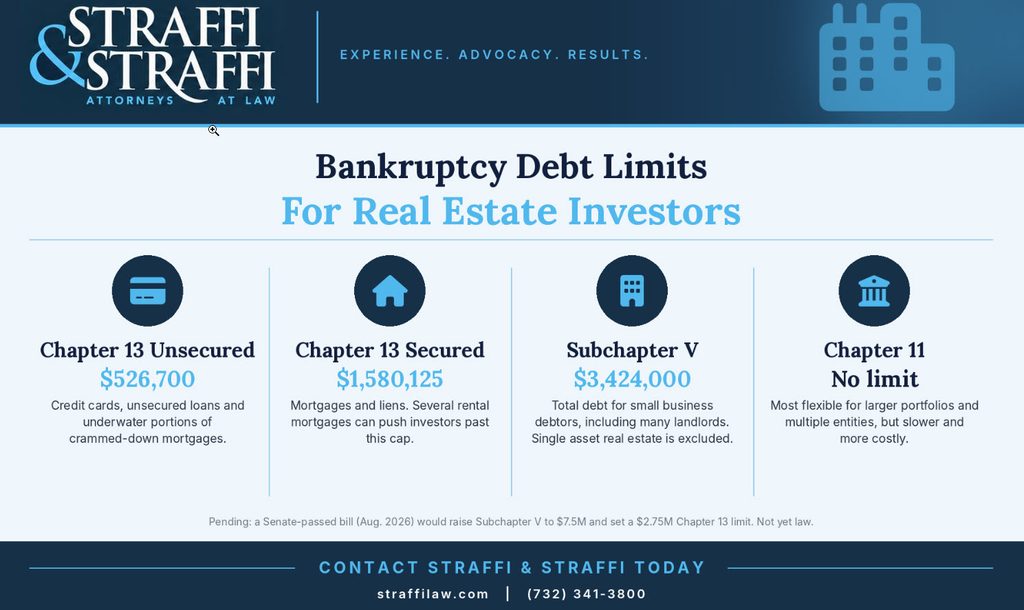
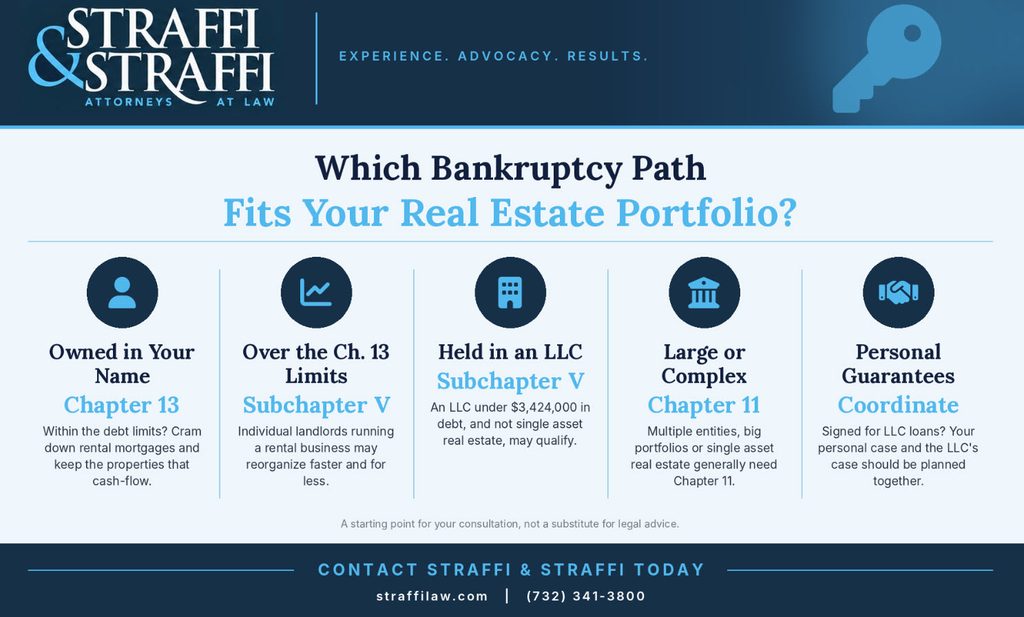
Si eres propietario de un inmueble en alquiler a tu nombre y tus deudas se encuentran dentro de los límites establecidos, Bancarrota del Capítulo 13 puede ser una herramienta muy útil. A partir de abril de 2025, el Capítulo 13 estará disponible para personas con menos de 1 580 125 dólares en deuda garantizada y 526 700 dólares en deuda no garantizada.
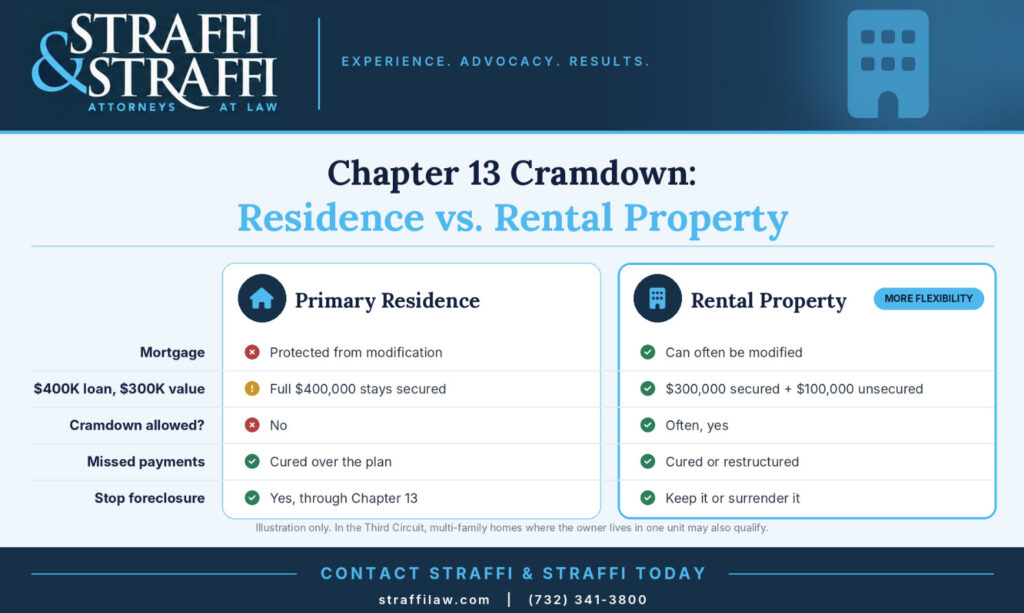
La mayor ventaja para los inversores es la forma en que el Capítulo 13 trata las hipotecas de alquiler. El Código de Quiebras protege al prestamista de tu vivienda habitual frente a una posible modificación del préstamo. Por lo general, esa protección no se extiende a los inmuebles de inversión.
Esto significa que un plan del Capítulo 13 podría:
- Reducir el importe de una hipoteca de alquiler con saldo negativo hasta el valor actual del inmueble, y considerar el resto como deuda no garantizada
- Reducir el tipo de interés de la parte garantizada
- Distribuyelos pagos a lo largo del plan
- Deshazte de los activos que ya no tienen sentido y conserva los que sí lo tienen.
Nueva Jersey también cuenta con una ventaja. En el Tercer Circuito, que incluye a Nueva Jersey, los tribunales han permitido la modificación de una hipoteca sobre un inmueble multifamiliar incluso cuando el propietario vive en una de las viviendas.
Subcapítulo V: para propietarios que gestionan un negocio
Cuando las deudas superan los límites del Capítulo 13, o cuando las propiedades en alquiler se gestionan como un negocio, el subcapítulo V del Capítulo 11 puede ser la mejor opción. Se diseñó para que la reorganización fuera más rápida y asequible para las pequeñas empresas.
A partir de 2026, el límite de deuda del Subcapítulo V es de 3.424.000 dólares. Entre sus características principales se incluyen:
- En la mayoría de los casos no hay comité de acreedores
- Solo el deudor puede presentar un plan
- A menudo, los propietarios pueden conservar su patrimonio neto sin tener que pagar íntegramente a todos los acreedores.
- Un administrador del subcapítulo V ayuda a las partes a alcanzar un plan consensuado
Hay una excepción importante: un deudor cuya actividad principal consista en ser propietario de un único inmueble que genere prácticamente la totalidad de sus ingresos (lo que se conoce como «inmueble de activo único») no suele poder acogerse al subcapítulo V.
Procedimiento tradicional del Capítulo 11 para carteras de mayor tamaño
Para los inversores con una deuda considerable, varias entidades o una financiación compleja, el Capítulo 11 tradicional no establece ningún límite de deuda. Es más caro y más lento que el Subcapítulo V, pero ofrece la mayor flexibilidad para reestructurar préstamos, vender propiedades de forma ordenada y negociar con múltiples prestamistas.
¿Puedo seguir cobrando el alquiler durante el proceso de quiebra?
Normalmente sí, pero, a menudo, el alquiler sigue contando como garantía en efectivo para la entidad crediticia. Para utilizar los ingresos del alquiler para pagar impuestos, seguros, reparaciones y nóminas, por lo general es necesario contar con el consentimiento de la entidad crediticia o con una orden judicial. Esto suele implicar elaborar un presupuesto y realizar pagos de garantía a la entidad crediticia. Es fundamental gestionar esto correctamente desde el inicio del proceso.
Los contratos de alquiler de tus inquilinos siguen vigentes. Los inquilinos siguen pagando el alquiler y tú sigues cumpliendo con tus obligaciones como arrendador.
¿Qué ocurre si mis propiedades están a nombre de una sociedad de responsabilidad limitada (LLC)?
Tu quiebra personal no afecta a los bienes que sean propiedad de una sociedad de responsabilidad limitada (LLC). Si la LLC se encuentra en dificultades, es posible que la propia sociedad tenga que declararse en quiebra, a menudo al amparo del subcapítulo V o del capítulo 11. Si has avalado personalmente los préstamos de la LLC, es posible que tus opciones personales deban coordinarse con el procedimiento de la empresa.
Señales de que es hora de consultar con un abogado especializado en quiebras sobre tu cartera de inversiones
Esperar demasiado tiempo limita tus opciones. Plantéate acudir a una consulta si:
- Una entidad crediticia ha presentado una reclamación en virtud de la Ley de Préstamos Hipotecarios de California ( Ejecución Hipotecaria ) sobre cualquier inmueble
- Estás pagando la hipoteca de una vivienda con el alquiler de otra.
- Se acerca el pago final o el vencimiento del préstamo, y no es posible refinanciarlo
- Has firmado avales personales para préstamos de sociedades de responsabilidad limitada (LLC) en dificultades
- Las viviendas desocupadas o los impagos del alquiler se han prolongado durante más de unos pocos meses
- Se están acumulando los impuestos sobre la propiedad y los embargos municipales
Si recibes asesoramiento con antelación, tendrás tiempo para planificar antes de que la fecha de la subasta judicial te obligue a presentar la solicitud a toda prisa.
Estad atentos a los cambios en los límites de deuda
El Congreso ha aprobado la Ley de Ajuste del Umbral de Quiebra (H.R. 7730) y ha remitido la medida al presidente para que la promulgue. Una vez promulgada, la ley restablecerá de forma permanente el límite de deuda para las pequeñas empresas del subcapítulo V en 7,5 millones de dólares y establecerá un límite de deuda total unificado para el capítulo 13 de 2,75 millones de dólares (eliminando los límites máximos separados para la deuda garantizada y no garantizada).
Dado que la elegibilidad viene determinada por la legislación vigente en la fecha de presentación de tu solicitud, consulta a tu abogado cuál es el estado actual de tramitación del proyecto de ley antes de presentarla. Podría ampliar considerablemente los capítulos de quiebra y las opciones de reestructuración disponibles para tu cartera inmobiliaria.
Protege tu cartera con Straffi & Straffi
Has construido una cartera inmobiliaria gracias a muchos años de duro trabajo. Ahora, una estrategia adecuada en materia de quiebra puede ayudarte a proteger tus activos y a asegurar tu futuro.
Daniel Straffi, Jr. lleva más de 20 años representando a particulares y empresas en toda la zona central y sur de Nueva Jersey. Concierta una consulta gratuita o llama al (732) 341-3800 para analizar las distintas opciones de presentación de que dispones.
Respuestas a preguntas sobre quiebras para propietarios e inversores inmobiliarios de Nueva Jersey
¿Puedo impedir que se realice una « Ejecución Hipotecaria » en una vivienda de alquiler?
Sí. La presentación de la solicitud activa la suspensión automática, lo que detiene l Ejecución Hipotecaria e sobre todos tus bienes mientras el caso esté pendiente.
¿Puedo desalojar a un inquilino mientras estoy en proceso de quiebra?
En general, sí. Tu propia quiebra no te impide hacer cumplir los contratos de alquiler, aunque es recomendable que lo consultes con tu abogado.
¿Tengo que conservar todas las propiedades?
No. Puedes conservar las propiedades que generan flujo de caja y deshacerte de las que no lo hacen; a menudo, el saldo restante del préstamo se considera deuda no garantizada.
¿Se considera un alquiler a corto plazo o vacacional como una propiedad de inversión?
Por lo general, sí. El tratamiento fiscal depende del uso que se le dé a la propiedad, por lo que un alquiler a corto plazo que utilice en parte tu familia requiere un análisis minucioso.
¿Se puede aplicar una reestructuración forzosa a una línea de crédito con garantía hipotecaria sobre una vivienda destinada al alquiler?
A menudo, sí. Un gravamen de segundo grado sobre un inmueble de inversión que esté totalmente sumergido puede considerarse una deuda no garantizada.
¿Qué ocurre con los depósitos de garantía que tengo en mi poder?
Según la legislación de Nueva Jersey, los depósitos de garantía pertenecen a tus inquilinos y deben protegerse y gestionarse adecuadamente.
¿Afectará la quiebra a mi capacidad para comprar más inmuebles en el futuro?
Las entidades crediticias tendrán constancia de la declaración de insolvencia, pero muchos inversores recuperan su solvencia y vuelven a obtener financiación al cabo de unos años.
¿Quedan extinguidos los impuestos sobre bienes inmuebles y los embargos municipales?
En general, no. Los embargos fiscales se mantienen sobre el inmueble, aunque el Capítulo 13 te permite pagarlos a plazos.
¿Puede mi sociedad de responsabilidad limitada (LLC) acogerse al Capítulo 13?
No. El capítulo 13 solo se aplica a particulares. Una sociedad de responsabilidad limitada (LLC) recurriría al capítulo 11, subcapítulo V, o al capítulo 7.
¿Qué documentos debo llevar a la consulta?
Contratos de arrendamiento, listados de alquileres, extractos hipotecarios, declaraciones de impuestos, documentos de sociedades de responsabilidad limitada (LLC) y cualquier garantía personal.

