

Recibir una notificación de « Ejecución Hipotecaria » es una de las experiencias más aterradoras a las que puede enfrentarse el propietario de una vivienda. La idea de perder tu hogar —el lugar donde vive tu familia, donde se crean recuerdos y donde se encuentra la estabilidad— puede resultar paralizante. Pero si eres propietario de una vivienda en Nueva Jersey y te has retrasado en los pagos de la hipoteca, es posible que dispongas de una poderosa herramienta legal: Bancarrota del Capítulo 13.
En el bufete de abogados Straffi & Straffi, hemos ayudado a innumerables familias de los condados de Ocean y Monmouth, así como del centro y el sur de Nueva Jersey, a acogerse a la Ley de Protección de Vivienda ( Bancarrota del Capítulo 13 ) para detener Ejecución Hipotecaria, ponerse al día con los pagos atrasados y conservar sus viviendas. En esta guía, explicaremos exactamente cómo funciona el proceso, quiénes pueden acogerse a él y qué pasos hay que seguir antes de que sea demasiado tarde.
¿Qué es « Ejecución Hipotecaria » en Nueva Jersey?
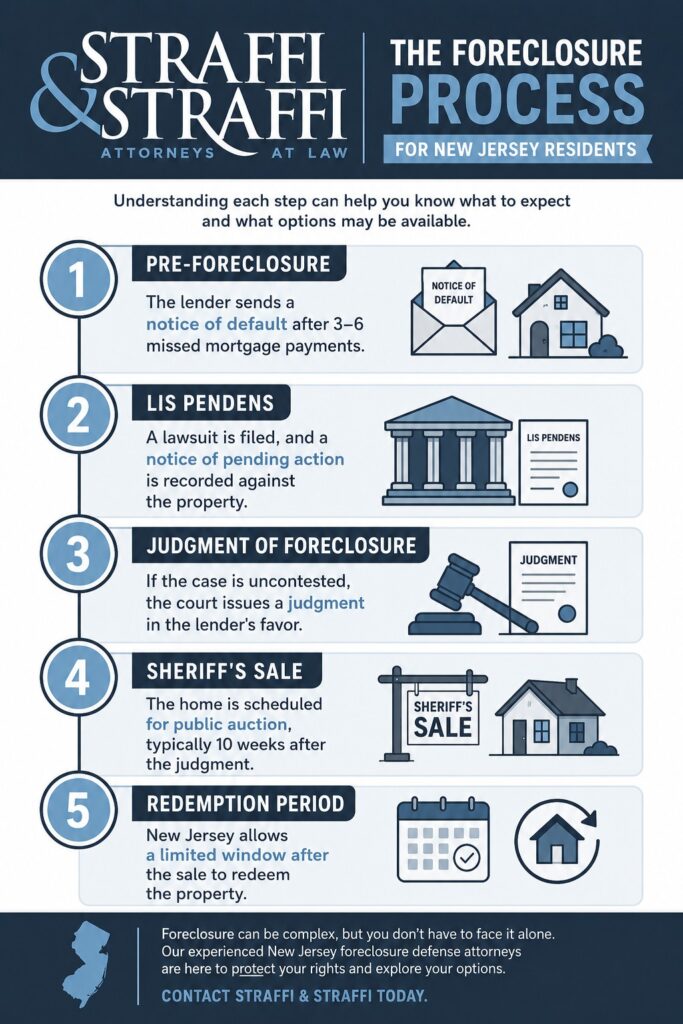
Ejecución Hipotecaria es el proceso legal mediante el cual una entidad hipotecaria recupera una propiedad cuando el prestatario se retrasa en los pagos. Nueva Jersey es un estado de « Ejecución Hipotecaria o judicial». Las entidades crediticias deben presentar una demanda y obtener una orden judicial antes de poder vender su vivienda. Este proceso suele durar entre 3 y 36 meses, dependiendo de la complejidad del caso y de la acumulación de casos pendientes en los tribunales. Una vez fijada la fecha de la subasta judicial, el tiempo se vuelve extremadamente escaso.
El proceso de la Ley de Protección de la Salud y Seguridad de los Niños de Nueva Jersey ( Ejecución Hipotecaria ) suele seguir estas etapas:
Cómo se detiene « Bancarrota del Capítulo 13 » Ejecución Hipotecaria
Bancarrota del Capítulo 13 —también conocida como «quiebra con reorganización» o «plan para asalariados»— está diseñada específicamente para personas con ingresos regulares que desean saldar sus deudas a lo largo del tiempo en lugar de liquidar sus activos.
A diferencia de l Bancarrota del Capítulo 7, que implica la venta de los bienes no exentos, el Capítulo 13 te permite conservar tu vivienda mientras reestructuras tu deuda.
Los propietarios con deudas cada vez mayores suelen optar por acogerse al Capítulo 13 porque:
- En el momento en que se presente la solicitud, se activa una suspensión automática. Todas las acciones de cobro, demandas y procedimientos Ejecución Hipotecaria deben cesar de inmediato.
- Te permite liquidar los atrasos de la hipoteca a lo largo del tiempo. En lugar de pagar todos los pagos atrasados de una sola vez, puedes repartir el saldo pendiente en un plan de pago de entre 3 y 5 años.
- Protege tu vivienda frente a una subasta judicial. Mientras cumplas con tu plan de pago, tu entidad crediticia no podrá llevar a cabo la subasta.
- Puede eliminar o reducir otras deudas no garantizadas, como las de tarjetas de crédito y las facturas médicas, lo que te permitirá disponer de ingresos para hacer frente a los pagos de la hipoteca en el futuro.
La suspensión automática es tu protección inmediata según la legislación de Nueva Jersey
La suspensión automática es una de las herramientas más eficaces para evitar Ejecución Hipotecaria. De conformidad con el artículo 362 del título 11 del Código de los Estados Unidos (11 U.S.C. § 362), la suspensión automática entra en vigor en el momento en que se presenta la solicitud de quiebra ante el Tribunal de Quiebras de los Estados Unidos para el Distrito de Nueva Jersey, antes incluso de que un juez examine su caso.
La suspensión automática obliga legalmente a tu entidad hipotecaria a:
- Suspender todos los procedimientos de « Ejecución Hipotecaria » que se estén llevando a cabo actualmente
- Anular cualquier subasta judicial programada (o aplazarla indefinidamente mientras el caso esté en curso)
- Detener todas las llamadas de cobro y los contactos por escrito
- Poner fin a los embargos de salario y a las retenciones bancarias
Esta protección inmediata te proporciona un tiempo valioso para reorganizar tus finanzas y elaborar, junto con tu abogado de Bancarrota del Capítulo 13 , un plan de pago viable. En situaciones de emergencia en las que la subasta judicial está a pocos días de celebrarse, un abogado con experiencia en quiebras de Nueva Jersey puede presentar una solicitud de emergencia para detener la subasta antes de que se lleve a cabo.
Cómo funciona el plan de pago del Capítulo 13 para los propietarios de viviendas que se enfrentan a Ejecución Hipotecaria
En el marco del Capítulo 13, se presenta ante el tribunal de quiebras un plan de pago de entre 3 y 5 años. Este plan se basa en sus ingresos, sus gastos de manutención y la naturaleza de sus deudas.
Atrasos en la hipoteca (pagos vencidos)
Los atrasos hipotecarios se consideran una deuda garantizada prioritaria. El importe total, que incluye los pagos atrasados, los recargos por demora y determinados gastos relacionados con la Ley de Protección al Consumidor Hipotecario ( Ejecución Hipotecaria), se distribuye a lo largo de la duración de tu plan de amortización.
Por ejemplo, si tienes una deuda de 18 000 dólares en atrasos y tu plan tiene una duración de 60 meses, eso supone un pago aproximado de 300 dólares al mes a través del administrador.
Pagos hipotecarios en curso
Debe seguir abonando sus cuotas hipotecarias mensuales habituales directamente a su entidad crediticia durante toda la vigencia del plan. El impago de estas cuotas podría poner en peligro su caso.
Deudas no garantizadas
Las deudas no garantizadas, como las de tarjetas de crédito y las facturas médicas, suelen pagarse por una parte de su saldo total o, en algunos casos, se condonan por completo al finalizar el plan.
El administrador del Capítulo 13 se encarga de recaudar el pago mensual de tu plan y de distribuir los fondos entre tus acreedores. Los acreedores no pueden ponerse en contacto contigo directamente durante este periodo.
Una vez completado con éxito tu plan, tus atrasos hipotecarios quedarán totalmente resueltos, tus deudas no garantizadas restantes que cumplan los requisitos podrán ser condonadas y saldrás de la quiebra como propietario de una vivienda, con un nuevo comienzo financiero.
¿Qué propietarios pueden acogerse al Capítulo 13 en Nueva Jersey?
Para solicitar la « Bancarrota del Capítulo 13 » en Nueva Jersey y evitar la « Ejecución Hipotecaria », debes cumplir determinados requisitos de elegibilidad:
- Ingresos fijos
Debe disponer de una fuente de ingresos estable —salario, ingresos por cuenta propia, prestaciones de la Seguridad Social, pensión u otros pagos periódicos— que sea suficiente para financiar su plan de amortización.
- Límites de endeudamiento
A partir de 2026, su deuda total garantizada (por ejemplo, hipotecas, préstamos para la compra de vehículos) deberá ser inferior a aproximadamente 1 580 125 dólares, y su deuda no garantizada, inferior a aproximadamente 526 700 dólares. Estas cifras se ajustan periódicamente en función de la inflación.
- Asesoramiento crediticio
Debe completar un curso de asesoramiento crediticio homologado en los 180 días previos a la presentación de la solicitud.
- Antecedentes de quiebras
Si ha obtenido una exoneración en virtud del Capítulo 7 en los últimos 4 años, o una exoneración en virtud del Capítulo 13 en los últimos 2 años, es posible que no pueda optar a una nueva exoneración, aunque sí que podría solicitar la protección que ofrece este procedimiento.
Nuestra guía sobre el « Bancarrota del Capítulo 13 » en Nueva Jersey puede ayudarte a resolver tus dudas y a decidir cuáles son los siguientes pasos.
¿No estás seguro de si cumples los requisitos? Los abogados de Straffi & Straffi ofrecen consultas gratuitas sobre el Capítulo 13 ( Ejecución Hipotecaria ) para evaluar tu situación y determinar si el Capítulo 13 es la opción más adecuada para ti.
Cronología de la ley « Ejecución Hipotecaria » de Nueva Jersey: por qué es importante actuar con rapidez
Muchos propietarios de viviendas de Nueva Jersey cometen el error de esperar demasiado tiempo, con la esperanza de que su entidad crediticia encuentre una solución o de que el proceso se estanque de alguna manera por sí solo. Los procedimientos de ejecución hipotecaria en Nueva Jersey ( Ejecución Hipotecaria ), aunque a veces son lentos, pueden acelerarse rápidamente, sobre todo una vez que se dicta la sentencia definitiva.
He aquí por qué el momento es clave en las ejecuciones hipotecarias del Capítulo 13:
- Una vez fijada la fecha de la subasta judicial, es posible que solo queden 10 días para que se celebre la subasta.
- Presentar una solicitud en virtud del Capítulo 13, incluso horas antes de una subasta judicial, puede detenerla legalmente, pero esto requiere actuar de inmediato y contar con un abogado con experiencia.
- Cuanto más esperes, más se acumularán los atrasos en el pago de la hipoteca, lo que encarecerá tu plan de amortización y lo hará más difícil de mantener.
- Las solicitudes de quiebra de urgencia son una opción cuando el tiempo apremia, pero requieren contar con un abogado experto que pueda actuar con rapidez.
Si has recibido una notificación relacionada con la Ley de Protección de la Vivienda ( Ejecución Hipotecaria) o sabes que tu vivienda va a ser objeto de una subasta judicial, ponte en contacto con un abogado hoy mismo.
.
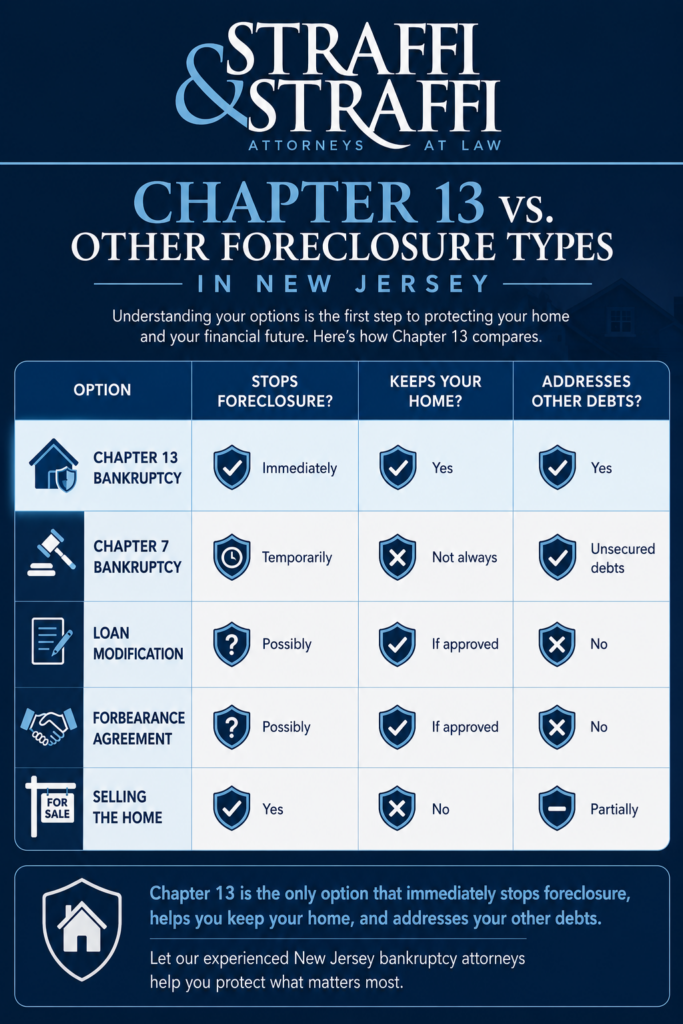
Aunque las modificaciones de los préstamos y los acuerdos de moratoria pueden ser herramientas útiles, dependen totalmente de la aprobación de la entidad crediticia y no ofrecen ninguna protección garantizada. La protección contra la ejecución hipotecaria ( Bancarrota del Capítulo 13), por el contrario, ofrece una protección inmediata, ordenada por un tribunal, desde el momento en que se presenta la solicitud. No se requiere la aprobación de ninguna entidad crediticia.
En Straffi & Straffi, podemos ayudarte a evaluar todas las opciones disponibles, incluidas las modificaciones de préstamos, para determinar cuál es la mejor opción para que tu familia pueda conservar su vivienda.
Ejecución Hipotecaria y « Bancarrota del Capítulo 13 » en Nueva Jersey: respuestas a tus preguntas
¿Puede el Capítulo 13 impedir una subasta judicial que ya se ha programado en Nueva Jersey?
Sí. La presentación de una solicitud en virtud del Capítulo 13 ( Bancarrota del Capítulo 13 ) da lugar a una suspensión automática que detiene legalmente una subasta judicial programada, incluso si faltan solo unos días para que se celebre. Sin embargo, debes presentarla antes de que se lleve a cabo la subasta. Si te enfrentas a una fecha de subasta inminente, ponte en contacto con un abogado de inmediato para presentar una solicitud de emergencia en virtud del Capítulo 13.
¿Perderé mi vivienda si solicito el « Bancarrota del Capítulo 13 »?
No. Conservar tu vivienda es el objetivo principal del Capítulo 13. Siempre que realices los pagos previstos en el plan y te mantengas al día con los pagos hipotecarios durante toda la vigencia del plan, tu entidad crediticia no podrá iniciar un procedimiento de ejecución hipotecaria ( Ejecución Hipotecaria).
¿Cómo me ayuda el Capítulo 13 a ponerme al día con los pagos atrasados de la hipoteca?
El Capítulo 13 no elimina el saldo pendiente de tu hipoteca. Te permite incluir los pagos atrasados (conocidos como «atrasos») en un plan de pago supervisado por un tribunal con una duración de entre 3 y 5 años. Esto significa que no tienes que aportar una cuantiosa suma única para salvar tu vivienda. Siempre que realice los pagos del plan consolidado al administrador concursal y reanude el pago de sus cuotas hipotecarias mensuales habituales, el proceso de ejecución hipotecaria ( Ejecución Hipotecaria ) permanecerá suspendido y podrá conservar su vivienda.
¿Puede el Capítulo 13 eliminar una segunda hipoteca sobre mi vivienda?
En teoría, sí, a través de un procedimiento legal conocido como «eliminación de gravámenes» (lien stripping). En Nueva Jersey, si el valor de mercado actual de tu vivienda ha bajado tanto que su valor es inferior al saldo de tu primera hipoteca, tus segundas o terceras hipotecas se consideran totalmente sin garantía. En una acción de «eliminación de gravámenes» ( Bancarrota del Capítulo 13), el tribunal puede eliminar estos gravámenes subordinados de la propiedad, reclasificándolos como una deuda ordinaria de tarjeta de crédito.
Durante el plan de amortización, pagarás solo una parte de lo que debes, y cualquier saldo pendiente al final del plazo de entre 3 y 5 años quedará legalmente condonado.
Protege tu vivienda frente a Ejecución Hipotecaria : consulta con un abogado especializado en el Capítulo 13 de Nueva Jersey
Si tienes atrasos en el pago de tu hipoteca y te enfrentas a un proceso de ejecución hipotecaria ( Ejecución Hipotecaria ) en Nueva Jersey, no tienes por qué perder tu vivienda. La Ley de Protección de Propietarios de Viviendas ( Bancarrota del Capítulo 13 ) está pensada para situaciones como la tuya, y los abogados expertos del bufete Straffi & Straffi Attorneys at Law están aquí para ayudarte a aprovecharla.
Los abogados especializados en quiebras Daniel Straffi Sr. y Daniel Straffi Jr., padre e hijo, aportan a cada caso más de 40 años de experiencia conjunta en derecho concursal y derecho de la « Ejecución Hipotecaria ». Prestamos servicio a clientes de todo el condado de Ocean, el condado de Monmouth y en toda la zona central y meridional de Nueva Jersey. Nuestra oficina está convenientemente situada en 670 Commons Way, Suite I, Toms River, NJ 08755.
Ofrecemos consultas presenciales, telefónicas y por videoconferencia, y contamos con planes de pago flexibles para que el coste nunca sea un obstáculo a la hora de proteger su hogar.
Llámanos hoy mismo al (732) 341-3800 para concertar su consulta gratuita.


