Enfrentarse a la posibilidad de perder tu vivienda es una de las experiencias más estresantes y abrumadoras que puede vivir una familia. Si te has retrasado en los pagos de tu hipoteca en Nueva Jersey, es posible que estés recibiendo cartas y llamadas telefónicas amenazantes de tu entidad crediticia. El miedo a lo desconocido suele hacer que la situación parezca aún peor. Conocer el proceso de la Ley de Protección de Vivienda de Nueva Jersey ( Ejecución Hipotecaria ) es tu primera y mejor defensa para salvar tu vivienda.
Nueva Jersey es un estado en el que rige el principio de « Ejecución Hipotecaria » (protección judicial), lo que significa que un prestamista no puede, sin más, quedarse con tu vivienda, cambiar las cerraduras o echarte de ella por capricho. Debe recurrir al sistema judicial estatal y seguir los estrictos procedimientos legales establecidos en la Ley de Préstamos Hipotecarios Justos de Nueva Jersey (New Jersey Fair Ejecución Hipotecaria Act).
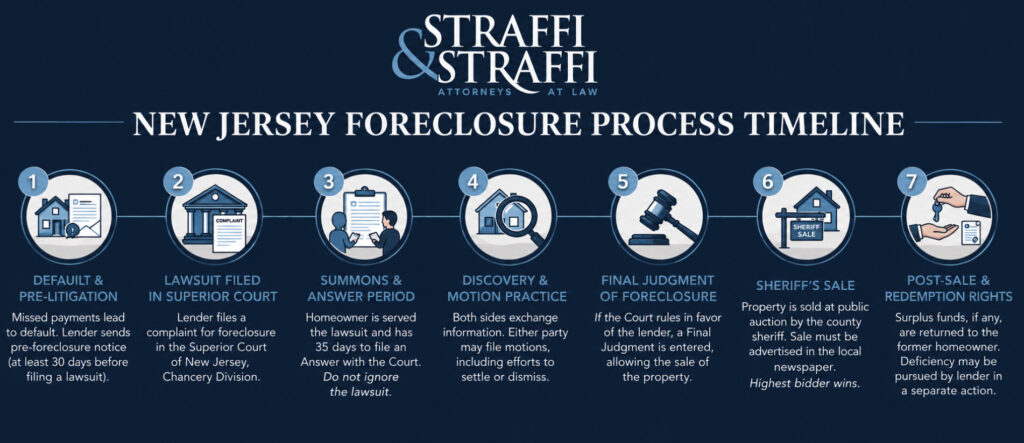
La intervención de los tribunales hace que el proceso de « Ejecución Hipotecaria » lleve tiempo, a menudo más de un año desde el inicio hasta el final. Durante este periodo, tendrás amplias oportunidades para defenderte, negociar una modificación del préstamo o solicitar protección en virtud de las leyes federales de quiebra.
A continuación te ofrecemos un desglose paso a paso de las fases de un proceso de « Ejecución Hipotecaria » en Nueva Jersey, en el que se explica exactamente qué puedes esperar y cuándo debes buscar ayuda jurídica.
Fase 1: Incumplimiento y notificación de intención de ejecución hipotecaria (NOI)
El proceso de ejecución hipotecaria ( Ejecución Hipotecaria ) comienza cuando se incumple el pago de la hipoteca. Por lo general, se considera que un préstamo está en mora tras haber dejado de pagar tres o más cuotas mensuales consecutivas.
Antes de que una entidad crediticia pueda presentar oficialmente una demanda contra usted, la legislación de Nueva Jersey exige estrictamente que le envíe una «Notificación de intención de ejecución hipotecaria» (NOI). Esta notificación debe enviarse tanto por correo certificado como por correo ordinario al menos 30 días antes de que la entidad crediticia presente una demanda formal ante el tribunal.
La notificación de impago (NOI) es, en esencia, una última advertencia. En ella se indicará exactamente cuánto debes en concepto de atrasos y se te concederá un plazo concreto (normalmente de 30 días) para «subsanar el impago» mediante el abono del importe atrasado. Si recibes una NOI, no la ignores ni la tires a la basura. Este es un momento crucial para ponerte en contacto con un abogado especializado en defensa de hipotecas de alto riesgo ( Ejecución Hipotecaria ) de Straffi and Straffi para explorar las opciones de mitigación de pérdidas antes de que se añadan a tu saldo elevadas tasas judiciales y costas procesales.
Fase 2: La demanda « Ejecución Hipotecaria » y la litispendencia
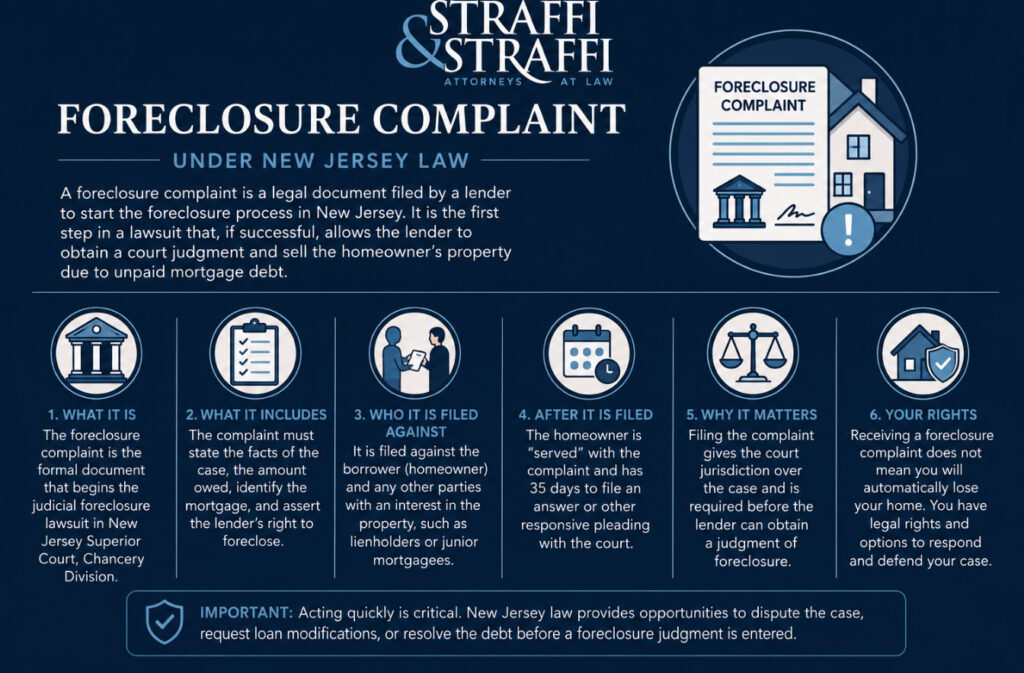
Si el plazo de 30 días para subsanar el incumplimiento expira y este sigue sin resolverse, los abogados del prestamista presentarán una demanda por incumplimiento de pago ( Ejecución Hipotecaria ) ante la Oficina de la Secretaría del Tribunal Superior de Nueva Jersey ( Ejecución Hipotecaria ) del Tribunal Superior de Nueva Jersey. Este documento supone el inicio oficial de la acción judicial en tu contra.
Al mismo tiempo, la entidad crediticia presentará una «lis pendens» (término latino que significa «litigio pendiente») ante la secretaría del condado en el que se encuentra tu inmueble. Se trata de un aviso público formal que indica que el inmueble es objeto de un litigio en curso.
Una «lis pendens» te impedirá vender o refinanciar fácilmente la vivienda sin haber resuelto primero la deuda hipotecaria subyacente.
Se le notificará formalmente la demanda de la Agencia de Vivienda de California ( Ejecución Hipotecaria ) a través de un agente de notificaciones o un ayudante del sheriff. Que le entreguen documentos judiciales en la puerta de su casa puede resultar muy intimidatorio, pero es fundamental recordar que recibir una demanda no significa que haya perdido su vivienda. Sigue teniendo derechos.
Fase 3: El plazo de 35 días para presentar un escrito de contestación y la mediación
Una vez que se te haya notificado la demanda de « Ejecución Hipotecaria », comienza a correr el plazo legal. Según la legislación de Nueva Jersey, dispones de exactamente 35 días para presentar una contestación de impugnación ante el tribunal.
Esta es la fase en la que resulta fundamental contar con un abogado con experiencia. Una «contestación impugnatoria» plantea defensas jurídicas afirmativas contra la « Ejecución Hipotecaria ». Por ejemplo, el prestamista podría haber infringido la Ley de Préstamos Hipotecarios Justos (Fair Ejecución Hipotecaria Act), podría carecer de legitimación para demandarte (a menudo debido a la pérdida o la transferencia incorrecta de los pagarés hipotecarios) o podría haber calculado mal tu cuenta de depósito en garantía. Si presentas una «contestación impugnatoria», tu caso se remite a un juez de la División de la Cancillería para su resolución judicial. Esto obliga al prestamista a demostrar la validez de su demanda y te proporciona una gran ventaja a la hora de negociar. Si no respondes en el plazo de 35 días, el tribunal dará por hecho que no impugnas la « Ejecución Hipotecaria ».
También tiene derecho a participar en el Programa de Mediación de Nueva Jersey « Ejecución Hipotecaria ». Este programa, patrocinado por el Estado, reúne en una mesa de negociación a usted, a su abogado y a los representantes de la entidad crediticia, junto con un mediador neutral, para debatir alternativas a la « Ejecución Hipotecaria », como modificaciones del préstamo o planes de pago.
Fase 4: Declaración de incumplimiento y sentencia firme
Si no presentas un escrito de contestación, o si el juez acaba desestimando tu escrito de contestación, la entidad crediticia solicitará que se dicte una sentencia en rebeldía. Esto significa que la entidad crediticia ha ganado la fase inicial del proceso judicial por rebeldía.
A continuación, el prestamista solicitará una sentencia definitiva. Antes de hacerlo, está obligado por ley a enviarte una «Notificación de intención de dictar sentencia definitiva», en la que se te concede un plazo final de 14 días para responder. La sentencia definitiva calcula la cantidad exacta, al céntimo, que debes al prestamista, lo que incluirá el saldo del principal, los intereses, los recargos por demora, las costas judiciales y los honorarios de los abogados del banco.
Una vez que el juez firme la sentencia definitiva, se dictará un auto de ejecución. Este documento, de gran peso legal, autoriza al sheriff de tu condado a vender tu propiedad en una subasta pública para saldar la deuda.
Etapa 5: La subasta judicial
La entidad crediticia remitirá el auto de ejecución al sheriff del condado en el que se encuentra su vivienda para programar una subasta judicial. La fecha de la subasta deberá publicarse en los periódicos locales durante cuatro semanas consecutivas, y deberá colocarse un aviso físico en su propiedad.
Incluso en esta fase tan avanzada, Nueva Jersey ofrece a los propietarios una vía de salvación prevista por la ley. Según la legislación estatal, tiene derecho a dos aplazamientos (demoras) previstos por la ley de la subasta judicial. Cada aplazamiento retrasa la subasta hasta 30 días, lo que le da hasta 60 días adicionales de margen. No necesitas el permiso de un juez ni una justificación jurídica compleja para estos dos primeros aplazamientos; basta con solicitarlos al sheriff del condado y pagar una tasa administrativa simbólica (normalmente 28 dólares).
Si necesitas más tiempo tras haber agotado tus aplazamientos legales, un abogado defensor deEjecución Hipotecaria puede presentar una moción de urgencia ante un juez para suspender (detener) la venta, siempre que exista un motivo legal válido, como una revisión pendiente de la modificación de un préstamo.
Otras posibles razones legales válidas para detener una subasta judicial son, entre otras:
- Notificación inadecuada o vicios de forma
La entidad crediticia o el alguacil no han cumplido estrictamente con la legislación estatal en lo que respecta a la publicidad de la venta, la publicación de avisos o la notificación de la documentación pertinente.
- Infracciones federales relacionadas con la «doble vía»
La entidad crediticia está llevando a cabo la venta mientras tienes pendiente de revisión una solicitud completa de mitigación de pérdidas (como una solicitud de modificación del préstamo), lo cual constituye una infracción de la normativa federal.
- Falta de legitimación
La entidad crediticia no puede presentar la documentación necesaria que demuestre que es la propietaria legítima del pagaré hipotecario y que tiene derecho a ejecutar la hipoteca.
- Venta al descubierto pendiente o cesión de la propiedad en lugar del pago
Tienes un acuerdo válido y pendiente para vender la vivienda mediante una venta al descubierto o cederla mediante una escritura en lugar de un Ejecución Hipotecaria.
Etapa 6: El derecho de rescate y el desahucio
Si, finalmente, el inmueble se vende en la subasta judicial, el proceso aún no ha concluido. Nueva Jersey establece un plazo legal de 10 días para ejercer el derecho de redención inmediatamente después de la venta.
Durante este breve plazo de 10 días, puedes recuperar tu vivienda pagando el importe total adeudado según la sentencia definitiva, más las costas. Por otra parte, si consideras que la venta se llevó a cabo de forma irregular o fraudulenta, tu abogado puede presentar una moción para impugnar la venta durante estos 10 días.
Una vez que transcurre el plazo de 10 días sin que se produzca el rescate ni se presente ninguna objeción, el adjudicatario (que suele ser el propio banco) recibe la escritura de la propiedad. Solo en ese momento pierdes la titularidad legal. Si no has desocupado la vivienda, el nuevo propietario debe obtener una orden de toma de posesión para que el sheriff te desaloje legalmente. Una entidad crediticia no puede cambiar las cerraduras ni retirar tus pertenencias por su cuenta sin una orden judicial.
Cómo Straffi y Straffi pueden proteger tu hogar
Danielre Straffi, Jnr., abogado defensor especializado en casos de « Ejecución Hipotecaria » en Nueva Jersey.
En Straffi and Straffi contamos con una amplia experiencia ayudando a las familias de Nueva Jersey a orientarse y a defenderse en el proceso de la Ley de Protección de los Niños de Nueva Jersey ( Ejecución Hipotecaria ).
En función de tu situación financiera particular, nuestro equipo jurídico puede ayudarte de varias maneras:
- Defensa agresiva de los « Ejecución Hipotecaria »
Podemos examinar minuciosamente la documentación del prestamista, impugnar su legitimación y presentar una «respuesta de impugnación» para rebatir la « Ejecución Hipotecaria » ante los tribunales.
- Negociación de una modificación de préstamo
Podemos colaborar directamente con tu entidad crediticia para reestructurar tu hipoteca, reducir tu tipo de interés o incorporar los atrasos acumulados a un nuevo préstamo, de modo que puedas volver a realizar pagos mensuales asequibles.
- Solicitar Bancarrota del Capítulo 13
Si se avecina una subasta judicial, solicitar la protección del Capítulo Bancarrota del Capítulo 13 activa inmediatamente una «suspensión automática», que detiene legalmente el proceso de ejecución hipotecaria ( Ejecución Hipotecaria ) y frena la subasta judicial de inmediato. Nuestro equipo puede ayudarte a solicitar la protección del Capítulo 13 y a reestructurar tu deuda para que puedas ponerte al día con los pagos hipotecarios atrasados en un plazo de entre 3 y 5 años.
El tiempo es tu activo más valioso cuando te enfrentas a un caso de « Ejecución Hipotecaria ». Cuanto antes busques asesoramiento jurídico, más opciones tendrás a tu disposición.
Si has recibido una notificación de intención de ejecución hipotecaria, una demanda en virtud de la Ley de Protección a los Propietarios de Viviendas de Nueva Jersey ( Ejecución Hipotecaria ) o una notificación de subasta judicial, ponte en contacto hoy mismo con Straffi y Straffi para solicitar una consulta. Déjanos poner nuestro profundo conocimiento de la legislación de Nueva Jersey a tu servicio y ayudarte a conservar tu vivienda .


