Si estás pensando en acogerte al Capítulo 13 ( Bancarrota del Capítulo 13 ) en Nueva Jersey, la pregunta que se hace la mayoría de la gente tiene que ver con sus bienes. Quieren saber si perderán su coche, su vivienda o sus planes de jubilación al acogerse al Capítulo 13. La preocupación es que pierdan sus bienes al acogerse a este capítulo de la ley de quiebras.
Esta es la respuesta breve: en la mayoría de los casos del Capítulo 13, conservas todo lo que posees. A diferencia del Capítulo 7, Bancarrota del Capítulo 13 es un plan de pago, no una liquidación. Siempre que sigas realizando los pagos previstos en el plan, las leyes de exención de Nueva Jersey y la estructura del Capítulo 13 te permiten conservar tu vivienda, tu vehículo, tus ahorros para la jubilación y tus pertenencias personales.
Esta guía explica con detalle qué bienes están protegidos, cómo funciona el sistema de exenciones de Nueva Jersey y cómo proteger lo que más te importa.
Puntos clave
- El Capítulo 13 es un plan de pago que te permite conservar tus bienes siempre y cuando cumplas con los pagos.
- Nueva Jersey permite a los declarantes elegir entre las exenciones estatales y las exenciones federales en materia de quiebra, según cuál ofrezca mayor protección.
- Las cuentas de jubilación (401(k), cuentas IRA, pensiones) están casi siempre totalmente protegidas.
- El valor neto de la vivienda que supere el límite de exención no obliga a venderla en el Capítulo 13, sino que, en su lugar, aumenta la cantidad que debes pagar a los acreedores no garantizados.
- El valor de los bienes no exentos que supere el importe de tus exenciones debe tenerse en cuenta en tu plan de amortización, aunque no pierdas dichos bienes.
Capítulo 13 frente al Capítulo 7: por qué es importante para tus activos
En el Bancarrota del Capítulo 7, un administrador concursal puede vender los bienes no exentos para pagar a los acreedores. En el Capítulo 13, el deudor propone un plan de pago de entre tres y cinco años para saldar parte o la totalidad de sus deudas.
La contrapartida es que cualquier valor neto que tengas en los activos no exentos debe tenerse en cuenta en los pagos de tu plan, de acuerdo con el criterio del «mejor interés de los acreedores». Tus acreedores no garantizados deben recibir, a través de tu plan, al menos la misma cantidad que recibirían si tus activos no exentos se vendieran en un procedimiento del Capítulo 7. No pierdes la propiedad, sino que pagas su valor no exento a lo largo del tiempo.
| Elemento de archivo | Capítulo 7 | Capítulo 13 |
| Cómo se gestionan las deudas | Activos no exentos vendidos | Amortización mediante un plan de 3 a 5 años |
| Riesgos para el hogar y el coche | Es posible si el patrimonio neto supera las exenciones | Se mantendrá si se siguen al día con los pagos |
| Requisitos de ingresos | Es obligatorio aprobar Prueba de Recursos | Se requiere una renta estable |
| Efecto sobre el capital social no exento | El activo podría ser liquidado | Valor de capital añadido a los pagos del plan |
| Duración habitual | 4 a 6 meses | 3 a 5 años |
Exenciones en Nueva Jersey: estatales frente a federales
Nueva Jersey es uno de los estados que permite a los solicitantes elegir entre el conjunto de exenciones estatales de Nueva Jersey y el conjunto de exenciones federales en materia de quiebras (11 U.S.C. § 522(d)). Muchos solicitantes de Nueva Jersey optan por las exenciones federales porque incluyen una exención sobre la vivienda familiar de la que carece la propia legislación estatal de Nueva Jersey.
| Tipo de activo | Exención federal (2025-2028, por contribuyente) | Exención del estado de Nueva Jersey |
| Vivienda propia (hipoteca con garantía hipotecaria) | $31,575 | No existe una exención específica por vivienda habitual |
| Vehículo de motor | $5,025 | Es obligatorio hacer uso de la deducción de 1.000 dólares por bienes muebles |
| Comodín (cualquier propiedad) | 1.675 $ + hasta 15.800 $ de exención por vivienda habitual no utilizada | Sin cláusula de exención general; limitada a una exención de 1.000 dólares por bienes muebles generales |
| Cuentas de jubilación | Totalmente exento (con un límite máximo para las cuentas IRA de 1 711 975 dólares) | Totalmente exento en virtud de la legislación estatal y federal no relacionada con la quiebra |
| Artículos para el hogar | Hasta 800 dólares por artículo, 16 850 dólares en total | Protegido de forma general como bien mueble |
| Herramientas del oficio | $3,175 | Cobertura de hasta 1.000 dólares |
| Prestaciones públicas | Totalmente exento | Totalmente exento |
Los importes en dólares correspondientes a las exenciones se ajustan periódicamente con arreglo a la legislación federal; consulta las cifras actuales con un abogado especializado en quiebras antes de presentar la solicitud.
Las parejas casadas que presentan una declaración conjunta en Nueva Jersey suelen poder duplicar el importe de cada exención, lo cual es una de las razones por las que muchas parejas optan por el régimen federal cuando son propietarias de una vivienda con un valor neto considerable.
¿Qué bienes quedan protegidos en una orden de protección contra la violencia doméstica ( Bancarrota del Capítulo 13)?
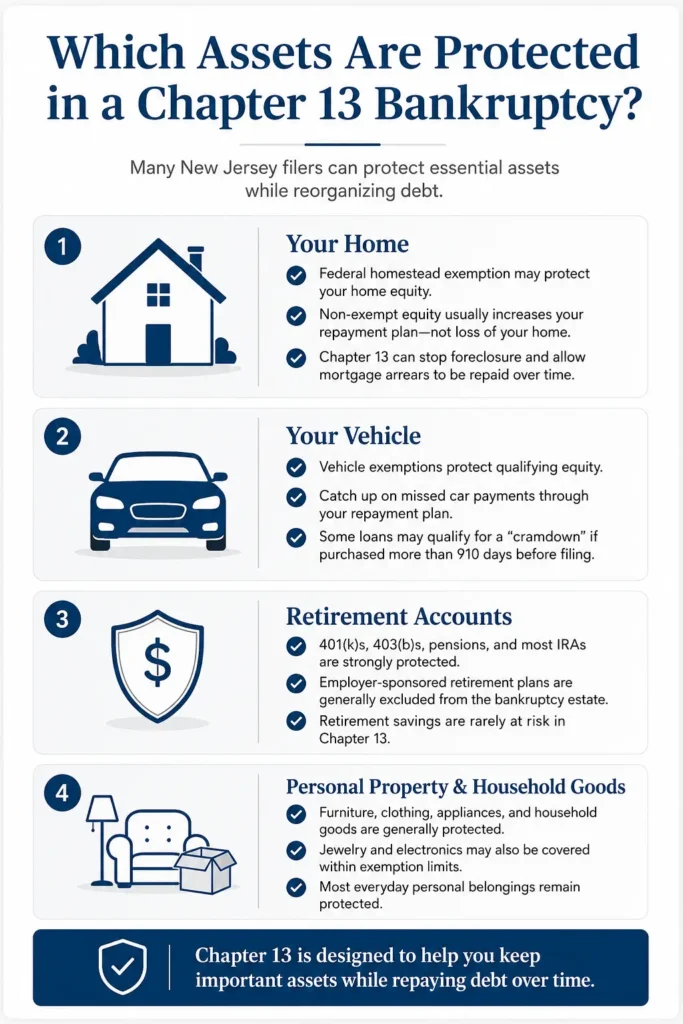
Tu hogar
Dado que Nueva Jersey no cuenta con una exención fiscal sobre la vivienda familiar propia, la mayoría de los contribuyentes recurren a la exención federal sobre la vivienda familiar para proteger el valor neto de su vivienda.
Si tu patrimonio neto supera el importe de la exención, no pierdes automáticamente la vivienda en el Capítulo 13. El patrimonio neto no exento aumenta la cantidad que debes pagar a los acreedores no garantizados a lo largo de la vigencia de tu plan. El Capítulo 13 es también la herramienta más utilizada para ponerse al día con los atrasos hipotecarios y detener una venta programada por « Ejecución Hipotecaria », ya que el plan le permite repartir los pagos atrasados a lo largo de varios años mientras sigue realizando los pagos corrientes. Nuestra guía para detener el « Ejecución Hipotecaria » mediante el Capítulo 13 en Nueva Jersey explica este proceso en detalle.
Tu vehículo
Los coches están cubiertos hasta el límite de la exención federal o estatal para vehículos, y la exención general restante suele cubrir el resto.
Si tienes atrasos en los pagos del coche, el Capítulo 13 también te permite ponerte al día con los atrasos a través del plan, en lugar de arriesgarte a que te embarguen el vehículo. En algunos casos, la solicitud puede reducir el importe que debes del préstamo mediante un proceso denominado «cramdown», siempre que el vehículo se haya comprado más de 910 días antes de presentar la solicitud.
Cuentas de jubilación
Los planes 401(k), los planes 403(b), la mayoría de las pensiones y las cuentas IRA (hasta el límite federal establecido para las cuentas IRA tradicionales y Roth) están protegidos tanto por la legislación de Nueva Jersey como por la federal.
Las cuentas de jubilación también quedan excluidas de la masa de la quiebra en virtud de la ley ERISA en la mayoría de los planes patrocinados por la empresa. Esta exención es una de las más sólidas de la legislación concursal, y los ahorros para la jubilación rara vez corren peligro en un procedimiento del Capítulo 13.
Bienes personales y enseres domésticos
Las solicitudes presentadas al amparo del Capítulo 13 también protegen los muebles, los electrodomésticos, la ropa y los artículos domésticos habituales a través de las exenciones sobre bienes muebles. Es posible que sea necesario detallar y valorar las joyas, los aparatos electrónicos y otros artículos de mayor valor, pero rara vez superan los límites de exención para el solicitante medio.
¿Qué ocurre si un activo no está totalmente exento?
El valor de los activos no exentos se tiene en cuenta en tu plan de pago. Tu plan del Capítulo 13 debe pagar a los acreedores no garantizados, como mínimo, el valor del patrimonio neto no exento a lo largo de la vigencia del plan.
El equipo de Straffi & Straffi cuenta con décadas de experiencia en el asesoramiento sobre la acumulación de exenciones para minimizar los costes mensuales de su plan de amortización.
El primer paso para proteger tus bienes es hablar con un abogado especializado en quiebras de Nueva Jersey de Straffi & Straffi.
La planificación de las exenciones es uno de los aspectos más importantes y que con mayor frecuencia se gestionan de forma incorrecta a la hora de presentar la declaración de la renta Bancarrota del Capítulo 13. Elegir un sistema de exenciones inadecuado o valorar incorrectamente un activo puede suponer pagar más de lo necesario o poner en riesgo bienes que se creían protegidos.
El bufete de abogados Straffi & Straffi puede analizar su patrimonio concreto, calcular qué conjunto de exenciones protege mejor el valor de sus bienes en su caso y elaborar un plan del Capítulo 13 destinado a que conserve lo que le importa.
Reserva tu consulta por Internet o llama a nuestras oficinas al (732) 518-9057 para hablar con un abogado especializado en quiebras con amplia experiencia.
Respuestas a tus preguntas sobre los activos en el Capítulo 13
¿Tengo que asistir a algún curso para presentar una solicitud en virtud del Capítulo 13?
Sí. La legislación federal exige que todos los deudores particulares realicen un curso homologado de asesoramiento crediticio en los 180 días previos a la presentación de su solicitud de quiebra. Este curso puede realizarse en línea, por teléfono o en persona. Recibirás un certificado de finalización que deberás presentar ante el tribunal. Si presentas la solicitud conjuntamente con tu cónyuge, ambos debéis cumplir de forma independiente con el requisito de asesoramiento crediticio antes de presentar la solicitud.
¿Tiene que presentar mi cónyuge una solicitud de quiebra según el Capítulo 13 junto conmigo?
No. Puedes solicitar la quiebra en virtud del Capítulo 13 de forma individual, sin que tu cónyuge presente la solicitud. Sin embargo, si estáis casados legalmente y convivís, el tribunal de quiebras seguirá exigiéndote que declares los ingresos y gastos de tu cónyuge para calcular los ingresos disponibles totales de vuestro hogar. Si tenéis deudas conjuntas y solo tú presentas la solicitud, tu cónyuge, que no haya presentado la solicitud, seguirá siendo legalmente responsable del pago de la deuda.
¿Puedo quedarme con mis joyas u otros objetos de valor?
Sí, siempre que el valor total de estos bienes no supere los límites de exención federales. Según las exenciones federales vigentes, puedes proteger hasta 2.125 dólares en joyería. En el caso de otros bienes, puedes eximir hasta 800 dólares por artículo, hasta un total de 16.850 dólares para el conjunto de enseres domésticos, mobiliario y ropa. Si el valor de un bien supera estos límites, la parte no exenta aumenta la cantidad que debe pagar a los acreedores no garantizados.
¿Puedo vender mi casa o mi coche mientras estoy en un proceso de « Bancarrota del Capítulo 13 »?
No puedes vender una vivienda ni un vehículo durante un plan de pago del Capítulo 13 sin obtener primero el permiso del tribunal de quiebras. Dado que estos activos forman parte legalmente de tu masa de la quiebra, el tribunal debe examinar la venta propuesta para garantizar que sea justa y determinar qué ocurre con cualquier beneficio (patrimonio neto) tras saldar el préstamo. Tu abogado deberá presentar una solicitud formal para vender el bien, y el administrador concursal y tus acreedores tendrán la oportunidad de oponerse.
¿Qué ocurre si mi coche sufre un siniestro total mientras estoy acogido al Capítulo 13?
Si tu coche sufre un siniestro total, debes notificárselo inmediatamente a tu abogado especializado en quiebras. La indemnización del seguro pertenece a la masa de la quiebra, no a ti directamente. Tu abogado tendrá que presentar una solicitud ante el tribunal de quiebras para que se te permita utilizar la indemnización del seguro para saldar el saldo pendiente del préstamo del coche (si lo hubiera) y destinar los fondos restantes a la compra de un vehículo de sustitución, de modo que puedas desplazarte al trabajo y continuar con tu plan de pago.
¿Qué ocurre con las cuentas corrientes y de ahorro en el marco del Capítulo 13?
El dinero en efectivo que tengas en tus cuentas bancarias el día en que te declares en quiebra se considera un activo de tu masa de la quiebra. Para proteger estos fondos, debes acogerte a las exenciones de quiebra disponibles, como la exención federal «wildcard», que te permite proteger hasta 1.675 dólares de base, más hasta 15.800 dólares de cualquier parte no utilizada de la exención por vivienda familiar.
Cualquier cantidad en efectivo que no pueda quedar totalmente exenta aumentará el importe total que deberás pagar a tus acreedores no garantizados a través de tu plan del Capítulo 13.


