

Cuando la deuda llega a un punto crítico, puede parecer que no hay salida. Los acreedores llaman, los pagos de la hipoteca se acumulan y la presión económica aumenta día a día.
Para muchos residentes de Nueva Jersey, la « Bancarrota del Capítulo 13 » no es un último recurso, sino una herramienta deliberada y estratégica que permite a las personas con ingresos regulares reestructurar sus deudas, proteger sus bienes y volver a empezar con una base sólida.
Esta guía explica paso a paso el proceso para solicitar la « Bancarrota del Capítulo 13 » en Nueva Jersey, con el fin de ayudarte a tomar una decisión segura y bien fundamentada sobre tu futuro financiero.
¿Qué es « Bancarrota del Capítulo 13 »?
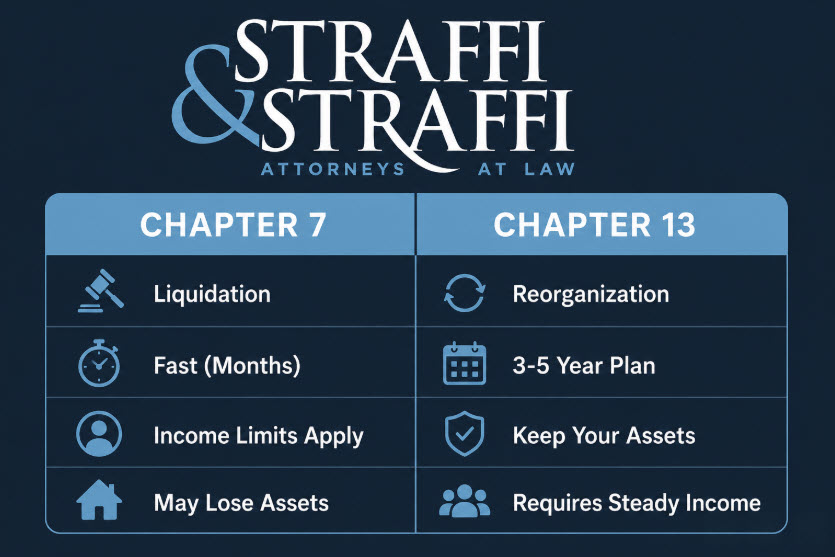
El Capítulo 13 se conoce a menudo como «quiebra con reorganización» porque, en lugar de liquidar tus activos para satisfacer a los acreedores, te permite reorganizar tus deudas en un plan de pago estructurado con una duración de entre tres y cinco años. Al finalizar dicho plan, las deudas restantes que sean susceptibles de exoneración quedan canceladas. Acogerte al Capítulo 13 te ayuda a conservar tu vivienda, tu coche y el resto de tus bienes, al tiempo que detiene las llamadas de cobro, las demandas y los embargos de salario desde el momento en que presentas la solicitud.
Esto contrasta directamente con el Capítulo 7, que exige la entrega de los bienes no exentos y resulta más adecuado para personas con ingresos limitados o con un patrimonio mínimo. El Capítulo 13 es la opción adecuada para quienes cuentan con unos ingresos fijos y necesitan un respiro para hacer frente a sus deudas actuales.
¿Cumplo los requisitos para acogerme al programa « Bancarrota del Capítulo 13 » en Nueva Jersey?
No todo el mundo puede acogerse al Capítulo 13, y el tribunal exige que los solicitantes cumplan varios requisitos específicos:
- Ingresos suficientes y regulares
Debe disponer de una fuente de ingresos estable, ya sea procedente de un empleo por cuenta ajena, de una actividad por cuenta propia, de ingresos por alquiler u otros medios, que le permita cubrir tanto sus gastos básicos de subsistencia como los pagos previstos en el plan de quiebra.
- Declaraciones fiscales al día
Debe estar al corriente de sus declaraciones de impuestos federales y estatales de los últimos cuatro años.
- Deudas por debajo de los límites legales
Tanto tus deudas garantizadas (como hipotecas y préstamos para la compra de vehículos) como tus deudas no garantizadas (como tarjetas de crédito y facturas médicas) deben estar por debajo de los límites federales establecidos por el Código de Quiebras.
Si tus deudas superan los límites federales vigentes, el Capítulo 13 no será una opción, y la quiebra del Capítulo 11 podría ser la vía más adecuada.
Dado que estas normas son estrictas, lo mejor es que un abogado con experiencia en quiebras de Nueva Jersey evalúe su situación financiera para determinar cuál es el mejor paso a seguir.
El proceso paso a paso para presentar una solicitud en virtud del Capítulo 13, explicado con detalle
Paso 1: Consulte con un abogado especializado en quiebras de Nueva Jersey
Un abogado analizará tus ingresos, deudas, activos y objetivos financieros para determinar si el Capítulo 13 es tu mejor opción y cuál podría ser, de forma realista, tu plan de pago. Esta evaluación inicial con un abogado de Bancarrota del Capítulo 13 también te ayuda a evitar errores costosos en el proceso de presentación que podrían poner en peligro tu caso.
El abogado recopilará la documentación necesaria, incluyendo las últimas nóminas, las declaraciones de la renta de los últimos dos años, extractos bancarios, una lista de acreedores y un inventario detallado de sus activos y pasivos. Cuanto más completa y precisa sea esta información, más fluido será todo el proceso.
Paso 2: Realiza la sesión de asesoramiento crediticio obligatoria
La ley federal de quiebras exige que cualquier persona que se declare en quiebra realice un curso de asesoramiento crediticio homologado en los 180 días previos a la presentación de la solicitud. El curso suele durar entre una y dos horas y puede realizarse en línea o por teléfono a través de un proveedor autorizado. Recibirá un certificado de finalización que deberá adjuntar a su solicitud de quiebra.
Una vez presentada la solicitud, también deberá realizar un curso de educación para deudores antes de obtener la exoneración definitiva. Estos dos requisitos tienen por objeto garantizar que los solicitantes comprendan sus opciones y dispongan de las herramientas necesarias para gestionar sus finanzas en el futuro.
Paso 3: Presentar la solicitud de quiebra ante el Tribunal de Quiebras de Nueva Jersey
Una vez que toda la documentación esté en regla, su abogado presentará la solicitud de quiebra ante el Tribunal de Quiebras de los Estados Unidos para el Distrito de Nueva Jersey. Esta solicitud incluye una lista de sus activos y pasivos, sus ingresos y gastos mensuales actuales, una declaración de su situación financiera y anexos en los que se detallan todos sus acreedores y las cantidades adeudadas.
En el momento en que se presenta la solicitud, entra en vigor una suspensión automática. Esta es una de las ventajas más importantes e inmediatas de presentar la solicitud. La suspensión automática detiene todas las acciones de cobro en su contra, incluidos los procedimientos de la Agencia de Recaudación de Impuestos ( Ejecución Hipotecaria ), los intentos de embargo de bienes, los embargos de salario y las llamadas de los acreedores, lo que le proporciona un alivio inmediato mientras se desarrolla el proceso judicial.
Paso 4: Presenta tu plan de pago del Capítulo 13
En un plazo de 14 días a partir de la presentación de tu solicitud, deberás presentar ante el tribunal una propuesta de plan de pago. Este plan detalla cómo se distribuirán tus ingresos disponibles entre tus acreedores a lo largo del periodo de pago, que puede oscilar entre tres y cinco años.
Las deudas prioritarias, como los impuestos atrasados, las pensiones alimenticias y los atrasos hipotecarios, deben pagarse en su totalidad a través del plan. Las deudas no garantizadas, como los pagos de tarjetas de crédito y las facturas médicas, suelen pagarse solo parcialmente, y el resto se condona al finalizar el plan.
El pago de su plan se destina directamente a un administrador judicial designado por el tribunal en virtud del Capítulo 13, quien a su vez distribuye los fondos entre sus acreedores de acuerdo con los términos del plan. Debe comenzar a realizar los pagos al administrador judicial en un plazo de 30 días a partir de la presentación de la solicitud, incluso antes de que el tribunal apruebe formalmente el plan.
Paso 5: Asistir a la junta de acreedores (junta 341)
Entre 21 y 50 días después de presentar la solicitud, deberá asistir a una breve audiencia conocida como «Reunión de acreedores» o «Reunión 341». No se trata de un procedimiento judicial ante un juez. La lleva a cabo el administrador concursal, quien le pedirá que confirme la veracidad de su solicitud y que responda, bajo juramento, a preguntas sobre su situación financiera.
Los acreedores pueden asistir y formular preguntas, aunque en la práctica rara vez lo hacen. La reunión suele durar entre 10 y 20 minutos si se cuenta con un abogado bien preparado a su lado. Su abogado le acompañará y le ayudará a garantizar que el procedimiento se desarrolle sin contratiempos.
Paso 6: Asistir a la vista de confirmación del plan
Tras la reunión 341, el tribunal de quiebras fija una vista de confirmación para determinar si el plan de pago propuesto cumple todos los requisitos legales. El juez evalúa si el plan se ha presentado de buena fe, si es viable desde el punto de vista financiero y si cumple las normas aplicables en materia de prioridades y deudas garantizadas.
Los acreedores que se opongan a las condiciones del plan podrán expresar sus inquietudes en esta vista.
Muchos planes del Capítulo 13 se aprueban sin mayores complicaciones, sobre todo cuando los elabora y presenta un abogado especializado en quiebras con experiencia. Si fuera necesario introducir modificaciones, su abogado puede negociarlas y revisar el plan en consecuencia antes de su aprobación definitiva.
Paso 7: Sigue el plan y realiza los pagos mensuales
Una vez confirmado, su plan de pago se convierte en un contrato legalmente vinculante. Su obligación durante los próximos tres a cinco años es muy clara: realizar puntualmente los pagos mensuales al administrador y cumplir con todos los requisitos del tribunal. También debe seguir presentando sus declaraciones de la renta anuales y facilitar copias al administrador. Durante este periodo, no podrá contraer nuevas deudas importantes sin la autorización del tribunal.
Si tu situación económica cambia, por ejemplo, si pierdes tu empleo, te enfrentas a una emergencia médica o sufres cualquier otra dificultad, tu abogado puede solicitar al tribunal que modifique tu plan.
En algunos casos, es posible solicitar una exención por dificultades económicas si no puede completar el plan por causas ajenas a su voluntad.
Paso 8: Recibe el alta
Una vez que haya completado todos los pagos exigidos por su plan, recibirá una resolución de exoneración del tribunal de quiebras. Esta resolución elimina de forma definitiva sus deudas no garantizadas restantes que cumplan los requisitos, incluidas las de tarjetas de crédito, préstamos personales y facturas médicas. Ciertas deudas, como los préstamos para estudios, los impuestos recientes y las obligaciones de manutención familiar, no pueden ser exoneradas y seguirán vigentes tras la quiebra.
Para obtener la exoneración, también debe completar el curso de formación para deudores posterior a la presentación de la solicitud y certificar que no tiene obligaciones de manutención familiar pendientes.
Una vez que se haya concedido la exoneración, quedará legalmente libre de esas deudas canceladas y podrá comenzar el proceso de reconstruir su historial crediticio y su situación financiera.
Cómo protege específicamente el Capítulo 13 a los propietarios de viviendas de Nueva Jersey
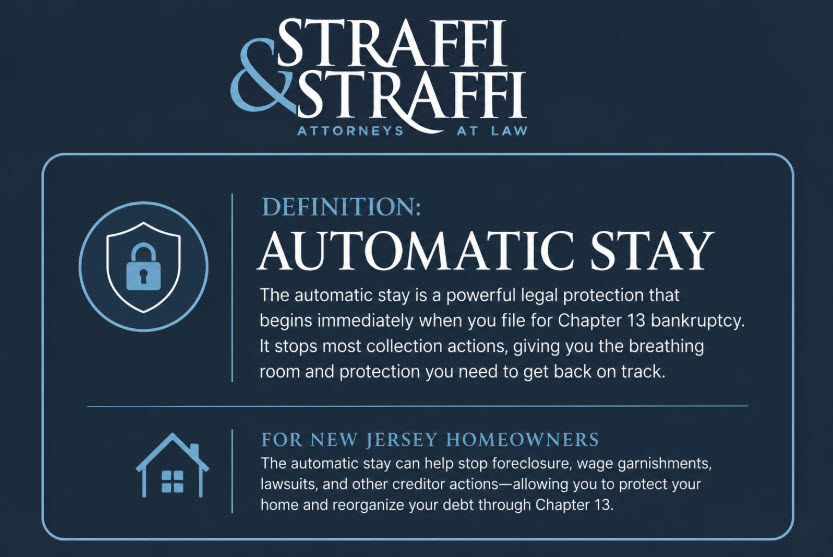
Una de las principales ventajas del Capítulo 13 en Nueva Jersey es su capacidad para detener l Ejecución Hipotecaria e y ayudar a los propietarios a ponerse al día con los pagos hipotecarios atrasados.
La suspensión automática detiene de inmediato cualquier procedimiento pendiente Ejecución Hipotecaria . A través de tu plan de pago, puedes repartir esos atrasos hipotecarios entre tres y cinco años, poniendo al día tu préstamo sin tener que pagarlo todo de una vez.
El Capítulo 13 puede suponer un salvavidas para los propietarios de viviendas de Nueva Jersey que se hayan retrasado en el pago de su hipoteca. Además, permite a los solicitantes eliminar, en determinadas situaciones, las segundas hipotecas o las líneas de crédito con garantía hipotecaria que no estén garantizadas en absoluto, lo que podría reducir la deuda total garantizada por la vivienda.
Póngase en contacto con Straffi & Straffi Attorneys at Law: su equipo legal especializado en el Capítulo 13 en Nueva Jersey
Tanto si te enfrentas a un proceso de « Ejecución Hipotecaria » ( Embargo de Sueldo / Salario) como si necesitas un plan estructurado para salir de una deuda abrumadora, estamos aquí para ayudarte a dar el siguiente paso.
Dirigido por el equipo formado por padre e hijo, Daniel Straffi, Sr. y Daniel Straffi, Jr., con más de 40 años de experiencia jurídica combinada, Straffi & Straffi ha acompañado a innumerables familias y particulares de Nueva Jersey a lo largo del proceso de quiebra con empatía y claridad. Nuestro equipo presta sus servicios a clientes de los condados de Ocean, Monmouth, Burlington y Middlesex, así como de toda la zona central y meridional de Nueva Jersey.
La ayuda económica puede estar más cerca de lo que crees. Llama al al (732) 518-9057 para hablar hoy mismo con nuestros experimentados abogados especializados en Bancarrota del Capítulo 13 o concertar tu consulta inicial gratuita sobre el caso de « Bancarrota del Capítulo 13 ».
Preguntas frecuentes sobre « Bancarrota del Capítulo 13 » en Nueva Jersey
¿Cuál es la diferencia entre el Capítulo 7 y « Bancarrota del Capítulo 13 »?
El Capítulo 7 liquida rápidamente los bienes no exentos para saldar las deudas, normalmente en cuestión de meses. El Capítulo 13 te permite conservar tus bienes mientras pagas tus deudas mediante un plan estructurado de entre tres y cinco años. El Capítulo 13 es más adecuado para personas con ingresos regulares que desean proteger su vivienda u otros bienes.
¿Cuánto tiempo tarda la organización « Bancarrota del Capítulo 13 » en Nueva Jersey?
El Capítulo 13 consiste en un plan de pago aprobado por el tribunal que tiene una duración de tres años (si tus ingresos son inferiores a la mediana estatal) o de cinco años (si son superiores). Una vez completado el plan, se te concede la exoneración, con lo que el proceso total dura entre tres y cinco años desde la presentación de la solicitud.
¿Perderé mi casa si me acojo al Capítulo 13?
No. Proteger tu vivienda es una de las principales ventajas del Capítulo 13. La presentación de la solicitud activa una suspensión automática que detiene de inmediato Ejecución Hipotecaria. A través de tu plan de pago, podrás ponerte al día con los pagos hipotecarios atrasados a lo largo del tiempo y conservar tu vivienda siempre y cuando te mantengas al corriente de los pagos en el futuro.
¿Puede el Capítulo 13 evitar un « Embargo de Sueldo / Salario »?
Sí. La suspensión automática entra en vigor en el momento de presentar la solicitud, lo que detiene de inmediato Embargo de Sueldo / Salario. En virtud del artículo 362 del título 11 del Código de los Estados Unidos (11 U.S.C. § 362), los acreedores tienen prohibido por ley continuar con las acciones de embargo mientras tu procedimiento de quiebra esté en curso, lo que te proporciona alivio desde el primer día de la presentación.
¿Qué deudas no pueden ser condonadas en un procedimiento de « Bancarrota del Capítulo 13 »?
Los préstamos estudiantiles, las deudas fiscales más recientes, las pensiones alimenticias para los hijos, las pensiones alimenticias para el cónyuge, las multas penales y las deudas derivadas de fraude o conducta dolosa suelen quedar al margen de la quiebra y no pueden ser condonadas. Tu abogado puede revisar tus deudas concretas y aconsejarte sobre qué obligaciones seguirán vigentes una vez que se haya completado tu plan.
¿Tengo que acudir al juzgado para un « Bancarrota del Capítulo 13 »?
Debe asistir a la reunión de acreedores prevista en el artículo 341 y a la vista de confirmación del plan, pero, por lo general, estas son breves y sencillas si se cuenta con la representación legal adecuada.
¿Cuánto cuesta presentar una solicitud de quiebra según el Capítulo 13 en Nueva Jersey?
La tasa judicial federal actual para el Capítulo 13 es de 313 dólares. Los honorarios de los abogados varían en función de la complejidad de su caso. Straffi & Straffi ofrece consultas gratuitas y puede estudiar diferentes modalidades de pago, ya que los honorarios de los abogados suelen incorporarse al propio plan del Capítulo 13.
¿Qué ocurre si no realizo un pago durante mi plan del Capítulo 13?
El impago de las cuotas puede dar lugar a la desestimación de su caso, lo que supondría la pérdida de la protección de la suspensión automática. Si atraviesa dificultades económicas, póngase en contacto con su abogado de inmediato. El tribunal puede autorizar modificaciones del plan para reducir las cuotas o ampliar la duración del mismo en determinadas circunstancias.
¿Puedo acogerme al Capítulo 13 si ya me he declarado en quiebra anteriormente?
Sí, pero hay que tener en cuenta los plazos. Si se le ha concedido la exoneración en virtud del Capítulo 7, deberá esperar cuatro años antes de presentar una solicitud en virtud del Capítulo 13. Si anteriormente se le concedió la exoneración en virtud del Capítulo 13, deberá esperar dos años. Si un caso anterior fue desestimado, se aplican normas diferentes. Un abogado puede confirmar si cumple los requisitos.
¿ Bancarrota del Capítulo 13 . me va a arruinar mi historial crediticio?
El Capítulo 13 sí afecta a tu historial crediticio y permanece en tu informe crediticio durante siete años a partir de la fecha de presentación. Sin embargo, muchas personas que se acogen a este procedimiento comienzan a reconstruir su historial crediticio durante y después del plan mediante pagos regulares. Con el tiempo, un comportamiento financiero responsable puede mejorar significativamente tu puntuación crediticia.


