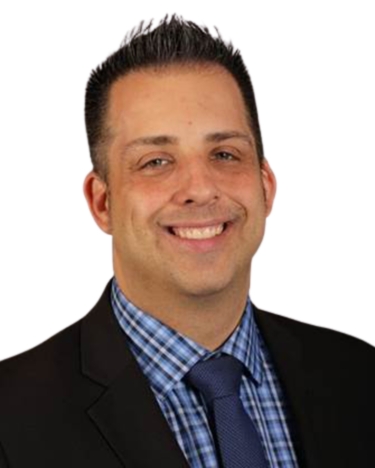
En este episodio del podcast «New Jersey Bankruptcy Podcast», el presentador Daniel Straffi Jr. recibe a Matt Victoria, un experimentado agente hipotecario de Primary Residential Mortgage, Inc. (PRMI). Juntos, desmontan los mitos más comunes sobre la adquisición de una vivienda tras una quiebra, analizan estrategias prácticas para reconstruir el historial crediticio y exploran cómo las opciones hipotecarias, como los préstamos de la FHA, del VA y los préstamos no QM, pueden acelerar el camino hacia la recuperación financiera.
Matt ofrece consejos para gestionar las finanzas tras una quiebra, haciendo hincapié en la gestión proactiva del crédito, la refinanciación estratégica y la importancia de mantener la disciplina financiera. Su enfoque empático, respaldado por su experiencia práctica, aporta claridad y confianza a los oyentes, y refuerza la idea de que la quiebra es un punto de partida para el crecimiento financiero futuro, no un final.
La quiebra es un bache en el camino... No es para siempre.
- Matt Victoria
Agente hipotecario - Primary Residential Mortgage, Inc.
Conclusiones
Daniel Straffi Jr.: Buenas tardes a todos. Bienvenidos a otro episodio del podcast sobre quiebras de Nueva Jersey, presentado por Straffi & Straffi. Soy vuestro presentador, Daniel Straffi Jr. Hoy damos la bienvenida al agente hipotecario Matt Victoria, que trabaja en PRMI, Primary Residential Mortgage. Matt, ¿qué tal estás hoy?
Matt Victoria: Estoy genial. Dan, ¿y tú?
Daniel Straffi Jr.: Estoy bien, muchas gracias por venir y dedicarnos un rato. Te lo agradecemos mucho. Sobre todo en el formato de podcast, donde nuestras conversaciones suelen ser un poco diferentes, pero hoy vamos a ayudar a aclarar las cosas y a desmontar algunos mitos en lo que respecta a la financiación en relación con la quiebra.
Vamos a entrar de lleno en el mito más extendido, Matt, y es que muchos clientes piensan que no se puede comprar una casa hasta que no haya pasado al menos una década. Yo siempre les digo a los clientes que se necesitan dos años para reconstruir el historial crediticio. En cuanto al plazo real tras declararse en quiebra, danos una idea de cómo es realmente.
Matt Victoria: Bueno, puede variar entre tres meses y cuatro años, dependiendo del tipo de programa que quieras solicitar. El de la FHA es de dos años, el convencional de cuatro. Luego tenemos lo que llamamos «non-QM», que abarca muchos de los tipos de préstamos que pueden ayudar a tus clientes. El plazo mínimo es de tres meses para algunas de las entidades crediticias de ese sector.
Daniel Straffi Jr.: Vaya. ¿Al final depende realmente de la entidad crediticia, o depende de los requisitos que se exigen a los clientes?
Matt Victoria: Depende de los criterios de cada uno, porque los datos de cada persona encajan en diferentes categorías, y solo hay que averiguar cuál encaja en cada caso.
Daniel Straffi Jr.: ¿Es ahí donde entra en juego tu experiencia y tus conocimientos? Cuéntame cómo funciona eso.
Matt Victoria: Sí, me gusta considerarme un especialista financiero creativo. Así que analizamos varios aspectos. Analizamos el historial crediticio y la quiebra en sí misma. ¿Fue una quiebra del Capítulo 7? ¿O del 13? Y otros aspectos que también puedan estar relacionados.
La verdad es que cada persona es diferente. Y mucha gente no se da cuenta de que hay muchas opciones diferentes para elegir. Así que no hay una solución única que sirva para todos.
Daniel Straffi Jr.: Vale, bueno, es bueno que la gente lo sepa, y yo siempre intento orientarles hacia los profesionales para que sean ellos quienes tomen esas decisiones, pero está claro que no hay una fórmula única para todos los casos. Y desde tu punto de vista, ¿cuál es la mayor diferencia entre alguien que se ha acogido al Capítulo 7 y alguien que ha estado en el Capítulo 13 a la hora de solicitar una hipoteca o una refinanciación?
Matt Victoria: En el Capítulo 7, obviamente, se da por concluido el proceso, se sigue adelante y se borra toda la deuda. En el Capítulo 13, en cambio, hay que empezar a realizar pagos al administrador concursal. ¿Qué es lo más importante para las personas que se encuentran en esta situación, es decir, en el Capítulo 13? ¿Han realizado todos los pagos a tiempo? Y en cuanto a estos prestamistas no QM, no son tan exigentes como otros.
Pero nuestro objetivo es intentar sacar a la gente del Capítulo 13, porque si están en el Capítulo 13 y quieren comprar una casa o refinanciar, ahora tienen que volver a acudir al administrador concursal para obtener su autorización; vale, si simplemente los sacamos de ahí y hacemos una refinanciación —yo lo llamo «refinanciación con compra del Capítulo 13»—, entonces nadie tiene que acudir al administrador concursal.
Daniel Straffi Jr.: En otras palabras, usted elabora una estrategia en previsión de un evento, ya sea una compra o una refinanciación, y un abogado como yo podría plantearse estratégicamente solicitar la desestimación de la quiebra en previsión de ello. ¿Es eso a lo que se refiere? ¿O se trata más bien de las autorizaciones que se necesitan en el marco del Capítulo 13?
Matt Victoria: Prefiero que salgan del Capítulo 13 si podemos, porque así es más fácil para todos. Si hacemos una refinanciación con compra de deuda en el marco del Capítulo 13, nos libramos del Capítulo 13 y luego podemos volver a entrar más adelante. No se puede hacer una refinanciación con liquidación de efectivo mientras se está en el Capítulo 13, por eso tenemos que sacar a la gente de ahí.
Así que hay algo más detrás de todo esto. El historial crediticio es muy importante para la gente; queremos analizar todos estos aspectos y averiguar cuál es exactamente la mejor opción. Por ejemplo, ahora mismo tenemos un caso. Resulta que se retrasó en tres de los pagos a su administrador. A ellos no les gusta eso. Así que tenemos que esperar tres meses más, volver entonces y hacerlo en ese momento. Cuando tienes el 13, se valoran 12 meses de historial de pagos puntuales al administrador. Si ocurre algo, cosa que puede pasar, eso complica un poco el sistema.
Daniel Straffi Jr.: De acuerdo. Y desde el punto de vista del prestamista, según lo que has averiguado sobre lo que se considera un retraso en el pago, ¿se trata de un mes de retraso? ¿Es haber superado el día 15 del mes? ¿Hay algún otro criterio al respecto?
Matt Victoria: 30 días.
Lo mismo ocurre con las tarjetas de crédito. Lo mismo ocurre con la cuota de la hipoteca. Si la pagas el día 16, no se considera un retraso. Solo se considera un retraso cuando se superan los 30 días. Mucha gente no lo entiende así a veces, pero es importante asegurarse de pagarla dentro de ese mes. Una vez que se supera el día 30, ya se considera un retraso.
Daniel Straffi Jr.: De acuerdo. Es bueno saberlo. ¿Hasta qué punto influye el motivo de la quiebra? Hay un sinfín de razones por las que la gente acaba teniendo que declararse en quiebra. ¿En qué medida les importa ese motivo a los prestamistas? ¿Y cómo se orienta a alguien a la hora de dar una explicación al prestamista en el caso de que este la solicite?
Matt Victoria: El motivo es bastante importante. Ya sea por un divorcio, por la COVID o por cualquier otra circunstancia. Porque si solicitas un préstamo tradicional, te van a pedir una carta explicativa. Pero lo que realmente quieren saber es: ¿cómo se va a evitar que vuelva a ocurrir?
Por lo general, cuando reciben una carta explicativa, quieren saber qué ha pasado y cómo se ha solucionado. ¿Volverá a ocurrir? Y otra cosa que es muy importante es lo que ocurre después. Si te has declarado en quiebra y luego tienes retrasos en los pagos, eso es una señal de alarma muy importante para la gente.
No se centran tanto en lo que pasó para que ocurriera. Más bien preguntan: «Oye, ¿lo solucionaste después? Porque si empiezas a tener retrasos ahí, parece que podrías volver a hacerlo».
Daniel Straffi Jr.: Y es interesante que digas eso, porque a menudo, cuando hablo con mis clientes, consideramos las quiebras como una instantánea del momento. Debido a todo lo que presentamos ante el tribunal en cuanto a activos, pasivos y todo lo que haya ocurrido en el pasado.
En cuanto a la fecha de presentación, ahí es donde se detiene todo. Así que lo que realmente estás destacando es que hay que empezar a demostrarlo una vez presentada la quiebra, independientemente de las circunstancias, y eso les ayudará a construir su caso.
Matt Victoria: Es como empezar de cero con el crédito. La mayoría de las veces, todas sus cuentas de crédito se cierran a raíz de la quiebra. En ese momento, abre dos tarjetas de crédito garantizadas y asegúrate de pagarlas, utilizarlas con prudencia —mantén un nivel de uso del 30 %— y de pagarlas a tiempo, porque revisan el historial.
Si tienes retrasos después de eso, la cosa se complica.
Daniel Straffi Jr.: Cuando hablas de un 30 % de uso, ¿te refieres a la cantidad de crédito de la que dispone la persona? Es decir, si tiene un límite de crédito de mil dólares, utilizaría unos 300 dólares aproximadamente.
Vale. Y si es menos que eso, ¿es útil, o se debería intentar situarse en ese rango?
Matt Victoria: No, el 30 %; en cuanto empiezas a sobrepasar ese límite, por ejemplo, al llegar al 50 %, empieza a afectar a tu puntuación crediticia y a hacerla bajar. Así que, en realidad, se trata simplemente de intentar equilibrar la situación o de evitar que les afecte negativamente en el crédito, en las puntuaciones.
Daniel Straffi Jr.: Entendido. En cuanto al tipo de deuda con la que se enfrentan las personas, ¿hay alguna diferencia en cómo un prestamista valoraría la deuda médica frente a la deuda de tarjetas de crédito en un proceso de quiebra? ¿Y qué está cambiando ahora que, según tengo entendido, la deuda médica se está eliminando de los informes crediticios?
Matt Victoria: Todavía no.
Ya lo han comentado. Se supone que va a suceder. Otra cosa de la que también han hablado, y que tampoco han puesto en práctica todavía, es el análisis de tendencias. Así que, normalmente, podríamos hacer que alguien pagara sus tarjetas de crédito y obtuviera lo que llamamos una «revalorización de la puntuación», y de repente, ¡zas!, ya tienes 30 puntos más.
Ahora están analizando medias o historiales de 12 o 24 meses; se trata de datos de tendencias. Todavía no hemos visto nada en cuanto a la deuda médica, aunque sería estupendo. No tenemos en cuenta la deuda médica cuando analizamos las cuentas de cobro de alguien. De hecho, la deuda médica no forma parte de eso.
Daniel Straffi Jr.: De acuerdo. ¿Hay alguna razón para ello en general?
Matt Victoria: Si se supera esa cifra, hay una diferencia entre una deuda dada de baja y una en proceso de cobro. Podríamos hablar de crédito todo el día, pero cuando analizamos hipotecas con cuentas en proceso de cobro, en general no quieren que estas superen los 2.000 dólares. La deuda médica queda excluida porque se trata de gastos médicos.
Daniel Straffi Jr.: Así que se trata más bien de su uso, y no de algún tipo de deuda que se les imponga a causa de una lesión médica o por cualquier otro motivo.
Matt Victoria: Y las cuentas en mora. Lo curioso es que la mayoría de la gente las tiene y no se da cuenta; suelen ser de empresas de televisión por cable, porque no devolvieron el descodificador, o de la factura del móvil, porque acabaron cambiando de operador, pero este nunca pagó la factura.
O bien tienen copagos médicos, como si estuvieran cobriendo un accidente laboral. Esas son algunas de las cuentas de cobro más cuantiosas que veo en el caso de personas que ni siquiera se dan cuenta de que las tienen.
Daniel Straffi Jr.: Y supongo que hacer un seguimiento de eso es más tedioso que imposible. ¿Es correcto lo que digo? En cuanto a dar a los clientes la oportunidad de encargarse de ello.
Matt Victoria: Estoy de acuerdo con eso. Sí.
Daniel Straffi Jr.: Vale. Sí, esas cosas se van acumulando. Ni siquiera te das cuenta.
Matt Victoria: Bueno, tú eres como el encargado de poner las cosas en orden, así que cuando ellos se ocupan de todo eso, tienes que revisar el informe crediticio completo y asegurarte de que todo esté en orden. Porque he visto muchas veces casos en los que la gente se ha declarado en quiebra y el abogado especializado en quiebras se ha dejado un montón de cosas sin incluir en la quiebra o sin resolver con la entidad de crédito o algo por el estilo.
Mucha gente no sabe que, en realidad, puede llamar para que se eliminen esos datos mientras está pagando. Simplemente nunca lo piden porque no lo saben.
Daniel Straffi Jr.: Se necesita un esfuerzo conjunto para asegurarse de que todos los acreedores figuren en la lista. Parte de nuestros servicios consiste en solicitar un informe de crédito y realizar una búsqueda de sentencias judiciales para los clientes.
Eso es todo lo que puedo saber sobre su situación. Pero también tienen que pensar en todas y cada una de las personas que puedan estar ahí fuera, rebuscar en viejas cajas de zapatos llenas de facturas solo para registrarlas, porque puede ser un proceso bastante tedioso para ellos.
Matt Victoria: Lo más sencillo es hacer una consulta de crédito sin impacto, ya que utilizamos Tri-Merge y lo vemos todo. Y, a partir de ahí, empezar a depurar la información.
Daniel Straffi Jr.: Cuando alguien se encuentra en ese periodo de espera tras una quiebra, ¿cuál es tu estrategia? ¿Cuál es tu enfoque a la hora de asesorar a las personas para que recuperen su solvencia crediticia y qué has comprobado que funciona, en general, para ayudarles a llegar al punto en el que tú puedas prestarles ayuda?
Matt Victoria: Exactamente lo que acabo de decir, ¿no? Abrir dos tarjetas de crédito garantizadas y asegurarse de pagar todo lo demás a tiempo. Y también asegurarse de que se resuelvan todos los asuntos pendientes. De esta forma, porque la gente no se da cuenta de que el historial crediticio se puede arreglar. El tiempo lo cura todo, pero también hay que esforzarse un poco.
He visto a personas que se habían declarado en quiebra y, dos años después, tenían una puntuación FICO de 740.
Muchas veces, la gente se desanima tanto o se siente tan abrumada que acaba tirando la toalla, pero todo tiene solución si le pones un poco de empeño, y las cosas mejorarán.
Daniel Straffi Jr.: Se trata de ponerse manos a la obra y ser proactivo, como tú has dicho. Muchas facturas se van acumulando porque, a veces, la ignorancia puede suponer un respiro temporal para la gente cuando se enfrenta al estrés que supone una situación financiera precaria.
Matt Victoria: Lo mejor es tomar el toro por los cuernos. Afrontarlo. Resolverlo. Arreglarlo. Y luego seguir adelante para tener una vida mejor.
Daniel Straffi Jr.: Sí. Y parece que tienes una estrategia para intentar encauzarlos en todos los casos, pero cada caso es diferente, como has mencionado antes.
En lo que respecta a los préstamos de la FHA o del VA, ¿son más habituales tras una quiebra? ¿Son mejores opciones? ¿O eso realmente no influye?
Matt Victoria: Bueno, tanto el VA como la FHA tienen un periodo de espera de dos años tras una quiebra. Fannie y Freddie, o las hipotecas convencionales, tienen un periodo de espera de cuatro años. La FHA suele ser la opción más favorable. Si alguien dispone de más dinero, entonces podemos recurrir a alguna de las entidades crediticias no QM que concedan un préstamo, ¿no? Ya sabes, tres meses después de la quiebra con una entrada del 30 %. No todo el mundo dispone de eso.
La FHA suele ser la mejor opción, siempre y cuando no hayan tenido ningún incidente negativo desde entonces.
Daniel Straffi Jr.: Y cuando hablas de «non-QM», solo para que lo entiendan nuestros oyentes, ¿a qué te refieres exactamente?
Matt Victoria: No pertenecen a Fannie, Freddie ni a la FHA. No forman parte de ninguna entidad gubernamental. Son prestamistas privados y ofrecen una amplia gama de servicios. Conceden préstamos sin requisitos de ingresos. También ofrecen préstamos de refinanciación en el marco del Capítulo 13. Por ejemplo, tuvimos a uno de tus clientes que acabó teniendo algunas dificultades interesantes con su hipoteca y cosas por el estilo. Su mujer no figuraba en la hipoteca que fue embargada, y acabamos concediendo un préstamo a su nombre porque tenía un historial crediticio excelente.
Tenían el 20 % de entrada. Ella no trabajaba, pero no hacía falta porque se trataba de uno de esos préstamos «non-QM», como los llamamos. Así que, de hecho, cerramos la operación hace unos meses.
Vamos a arreglarle el historial crediticio, volveremos a estudiar su caso y le haremos una refinanciación normal para bajarle el tipo de interés. Hay una estrategia detrás. A veces se trata de dos o tres préstamos.
Daniel Straffi Jr.: Y puede que se tarde dos o tres años en llevarlo a cabo, pero al menos ya tienes un plan para ellos.
Matt Victoria: Están pagando una hipoteca en lugar de un alquiler.
Cualquier día de la semana. No me importa si el tipo de interés es un 2 % más alto y las comisiones son más elevadas. Prefiero pagar una hipoteca antes que un alquiler, sin dudarlo. Porque es mía y me deduzco los intereses de los impuestos.
Daniel Straffi Jr.: Sí. ¿En qué medida se tiene en cuenta la deducción fiscal a la hora de tomar ese tipo de decisiones?
Matt Victoria: Bueno, normalmente, si el tipo de interés ronda el 7 %, lo que realmente acabas pagando después de impuestos es más bien alrededor del 5,5 % o el 5,75 %. Incluso si el tipo es del 9 %, probablemente seguirás estando en torno al 8 %. Pero prefiero pagar un 8 % que un 100 % en alquiler. Porque del alquiler no te queda nada para ti ni para tu familia.
Y tampoco estás acumulando patrimonio. Porque si lo haces ahora, dentro de dos años, cuando vuelvas a solicitar una refinanciación, tu casa valdrá entre un 10 % y un 20 % más, y seguirás pagando la hipoteca y beneficiándote de la deducción de los intereses.
Daniel Straffi Jr.: Exacto. ¿En qué se diferencia el pago de un alquiler actual del de una hipoteca actual en lo que respecta al impacto en el historial crediticio, o cómo lo ves tú?
Matt Victoria: Tenemos más en cuenta la relación entre deuda e ingresos dependiendo del tipo de programa. Si estás acogido al Capítulo 13 y vives de alquiler, tienes que acudir al administrador concursal si quieres comprar una vivienda. Y el importe no puede superar el 10 % de tu pago actual, ya que les preocupa que se produzca un impacto en la capacidad de pago.
En cambio, en el caso de los demás tipos de programas, los que no son QM, no tienen en cuenta eso. En realidad, no les importa.
Daniel Straffi Jr.: Y hablando de uno de esos casos, en lo que respecta a nuestros veteranos que escuchan el programa, ¿qué opinas de los préstamos del Departamento de Asuntos de Veteranos (VA)? ¿Son más accesibles para nuestros veteranos que los de la FHA u otros tipos de préstamos?
Matt Victoria: Los veteranos podrían optar a ello si se muestran más flexibles. Si existieran ciertas circunstancias que pudiéramos justificar, como una afección médica o algo por el estilo, entonces habría más posibilidades con un préstamo del Departamento de Asuntos de Veteranos (VA). Ya sabes, igual que para cualquier otra persona.
Si te encuentras en esta situación, lo mejor que puedes hacer es enderezar tu vida y arreglar tus asuntos. Así darás una mejor imagen, demostrarás que te estás esforzando y que se trata de algo puntual. Si eso es lo que les preocupa —si vas a reincidir o si vas a volver a solicitar un préstamo cada dos o tres años—, porque eso no les conviene a la hora de concederlo.
Daniel Straffi Jr.: Ahora bien, en esos casos que no entran en el ámbito de la QM, en los que se intenta acelerar el proceso porque alguien necesita algo antes de que pasen dos años, aparte de lo que acabas de mencionar sobre el historial posterior a la quiebra, ¿hay algo más que esperes que los clientes aporten para intentar cerrar el trato?
Matt Victoria: Si hablamos de una refinanciación, lo importante es pagar puntualmente al administrador. Y pagar puntualmente la hipoteca. Porque el otro problema es que, una vez que se inicia un proceso de quiebra, la hipoteca ya no se comunica a las agencias de crédito.
Daniel Straffi Jr.: Exacto. Ningún abogado va a pedirle a un cliente que renueve una hipoteca solo con ese fin. Eso es una mala práctica.
Matt Victoria: Así que ahora, cuando veo un informe crediticio, sé de inmediato: «Vale, quiebra, sin historial hipotecario». Porque se interrumpió hace tres años. Así que ahora tengo que preguntarles: «Oye, ¿has pagado puntualmente durante los últimos 12 meses?». Porque si no es así, eso va a ser un problema. Así que tenemos que buscar una solución a eso.
Así que teníamos a alguien que tenía un montón de pagos atrasados.
En realidad, era él quien estaba casado con una mujer divorciada, y teníamos que sacarla de la hipoteca mediante una refinanciación. Él se había declarado en quiebra hacía tiempo y tenía varios impagos hipotecarios. Por eso, la FHA quedaba descartada, así que teníamos que conseguir un historial sólido de 12 meses. Tenía dos impagos al final. Solo teníamos que superar eso, y al final conseguimos hacer la refinanciación. Ese proceso duró seis meses.
Daniel Straffi Jr.: Entendido. Así que, cuando te enteraste de esos dos retrasos, fijaste el plazo en seis meses para poder llegar a donde tenías que llegar.
Matt Victoria: Sí. Ah, y la cosa mejoró porque, de hecho, tenía un coche que quedó siniestro total, y mucha gente se olvida de algo que se llama «seguro de diferencia», así que se encontró con que, aunque el coche quedó siniestro total, aún quedaba un saldo pendiente de pago, ya que solo te pagan lo que vale el vehículo.
Y nunca pagó ni una sola cuota. Al final, eso afectó a su historial crediticio y su puntuación bajó de 620 a 550, así que tuvimos que arreglar su historial.
Daniel Straffi Jr.: Así que siempre hay que mantener la mente creativa, y sin duda has ayudado mucho a muchos de mis clientes con esa creatividad. ¿Qué aspecto de tu trayectoria dirías que te apasiona de este negocio y que te convierte en el tipo de persona capaz de trabajar con gente que necesita que se les escuche y se les aporte creatividad para poder llevar a cabo sus proyectos?
Matt Victoria: Antes era mecánico, así que me dedicaba a reparar maquinaria de construcción en las obras, por lo que no tenía a nadie más a mi alrededor. No me quedaba más remedio que hacerlo. No tenía otra opción.
Daniel Straffi Jr.: Solo hay que averiguarlo.
Matt Victoria: Sí, y es que no había nada más que pudiera hacer. Simplemente me las apañaba. Pero también es que me gustan los retos y soy comprensivo, porque estas personas han pasado por una mala racha.
Les habían pasado cosas, ya fuera la muerte de un familiar o un divorcio. Por eso, a mí me gusta intentar encontrar una solución para cada persona. Hay quien solo quiere algo rápido y sencillo. Yo no soy de ese tipo. Me gusta averiguar cómo hacer que las cosas funcionen para la gente.
Daniel Straffi Jr.: Bueno, la estrategia y la empatía te llevarán muy lejos, sobre todo en nuestro sector. Así que, sin duda, agradecemos que nos hayas prestado atención. Y teniendo en cuenta a los clientes a los que has ayudado, tanto a los míos como en general, que han llevado a cabo una refinanciación con compra de deuda en virtud del Capítulo 13, ¿cómo ha sido ese proceso en lo que respecta a lo que podrías transmitir a un posible cliente que pudiera pasar por ello en el futuro?
Matt Victoria: Lo bueno de esto es que nos libramos de la quiebra, ¿verdad? Así que, tras 12 meses de pagos puntuales al administrador concursal, hacemos una refinanciación en la que incorporamos el saldo de esos pagos a un nuevo préstamo, los agrupamos y nos deshacemos de ellos. Así que ya han terminado. En dos años, podrán volver y solicitar una financiación de la FHA.
En cuatro años, pueden volver y solicitar una hipoteca convencional. No tienen que esperar los cinco años completos de pagos al administrador fiduciario. Así que los recuperamos directamente ahora mismo. E incluso podríamos volver dentro de tres meses y hacer una refinanciación con liquidación de capital para darles algo de dinero extra si necesitan algo más. Si tienen alguna deuda extra de la que quieren deshacerse, o quieren destinar algo de dinero a un fondo de jubilación, o algo por el estilo, o hacer alguna reforma en la casa, o comprarse un coche nuevo. Pero una vez que sales de la quiebra, vuelves a vivir de nuevo. Ya no tienes que preocuparte por estas cosas. Te quitas un peso de encima.
Daniel Straffi Jr.: Y luego, tal y como has señalado, si se mantienen al día en el futuro, todas las opciones están abiertas en cuanto a llegar a algo quizás más convencional más adelante.
Matt Victoria: En ese momento, lo único que hacen es mirar por el retrovisor. La quiebra que sufrieron cuando lo hicieron.
Daniel Straffi Jr.: Ahora mismo tienes tu sede en Nueva Jersey. ¿Tu empresa tiene sedes en otros lugares o opera exclusivamente en Nueva Jersey?
Matt Victoria: No, operamos en todo el país, salvo en Nueva York. Además, acabamos de tener otro cliente que finalmente se mudó a Carolina del Sur, y ahora estamos tramitando una refinanciación de la vivienda que compró allí con ese préstamo sin requisitos de ingresos del que te hablé.
Daniel Straffi Jr.: De acuerdo. Así que, dado que operáis a nivel nacional, tenéis flexibilidad para adaptaros a las leyes y normas locales de cada estado.
Dispone de esas opciones. ¿Existe algún programa estatal o local aquí en Nueva Jersey destinado a ayudar a los propietarios o a quienes desean adquirir una vivienda?
Matt Victoria: Bueno, los programas serán de la FHA, a los que se podrá acceder dos años después de la quiebra. Así que no hay nada que pueda ayudar a alguien mientras se encuentra en esta situación. Son programas gestionados por el estado, de tipo administrativo.
Daniel Straffi Jr.: Vale. Entonces, nada fuera de lo normal en ese sentido, aparte de lo habitual con lo que uno se encuentra.
Matt Victoria: Pero ofrecemos programas de ayuda para el pago inicial que proporcionan a los interesados fondos para el pago inicial o para los gastos de cierre y cosas por el estilo.
Daniel Straffi Jr.: De acuerdo. Cuando cierras un trato con un cliente, ya sea entregándole las llaves de una nueva propiedad, consiguiendole un buen tipo de interés en una refinanciación o ayudándole a obtener liquidez, ¿sigues acompañando a ese cliente de alguna manera para gestionar su nueva situación financiera, intentas inculcarle ciertos hábitos o te mantienes en contacto con él?
¿Cómo es el proceso una vez que llegas al final con ellos?
Matt Victoria: Bueno, uno de ellos, con el que acabamos de cerrar el trato, era una refinanciación con liquidación de capital, y se trataba de una compra de participación en el divorcio. Así que lo envié a mi asesor de crédito. Le hemos limpiado el historial crediticio. Ahora va a un asesor financiero porque al final ha conseguido algo de dinero extra de la venta de la casa, y ahora me estoy asegurando de que también ponga en orden otras cosas. Otro está acudiendo a un especialista en reparación de crédito. De esta forma, podré volver dentro de uno o dos años y hacerles una refinanciación. Así que quiero asegurarme de ser su asesor, no solo su agente hipotecario.
Daniel Straffi Jr.: Vale, ¿y se trata en gran parte de estar al tanto de los tipos de interés para ofrecerles oportunidades y cosas por el estilo?
Matt Victoria: Eso vendrá en el futuro. Creo.
Daniel Straffi Jr.: Crucemos los dedos.
Matt Victoria: Estamos hablando de unos dos años, pero ahora mismo lo importante es conseguir que pasen del programa de préstamos no QM a un préstamo de la FHA, a un préstamo convencional y cosas por el estilo. Así que hay que estar al tanto de ellos para que el plan siga adelante. Porque a veces se trata de un plan con varios pasos.
Daniel Straffi Jr.: De acuerdo. En cuanto a los tipos de interés actuales, ¿cómo definiría el panorama actual en este ámbito? Es evidente que todos sabíamos que, hace cuatro o cinco años, nos encontrábamos en una situación muy favorable. ¿Cómo lo describiría en la actualidad?
Matt Victoria: Mira, el coste de la vida es elevado. Los tipos de interés están altos ahora mismo porque nos basamos en los bonos del Tesoro a 10 años. Mucha gente cree que nos guiamos por el tipo de la Reserva Federal. Dicen que la Reserva Federal ha bajado su tipo. Muchas veces, los tipos suben. Hay mucha incertidumbre en el mercado. Así que lo que le digo a la gente es: cómprate una casa, acumula patrimonio, y vuelve más adelante.
Refinancia cuando bajen los tipos de interés. Pero si no compras ahora, el año que viene esa casa costará entre un 10 % y un 20 % más de lo que cuesta hoy. Así que te conviene más comprar la casa y consolidar tu vivienda. Aprovecha el valor neto de la propiedad y las ventajas fiscales que obtienes, y luego refinancia más adelante. No te preocupes por el tipo de interés ahora mismo. Preocúpate por lo que vas a ganar con la casa.
Daniel Straffi Jr.: Es decir, aquellas personas que quizá estén pensando en entrar en el mercado, sus inquilinos actuales. ¿Qué les dirías a quienes tienen esos tipos de interés bajos pero necesitan encontrar una solución en lo que respecta a su coste de vida? Tienen un tipo del 2,5 % o del 3,5 %. El tipo de interés actual es casi el doble, ¿verdad?
Matt Victoria: Sí. Mi consejo es que, si puedes mantener tu tipo de interés, estupendo. Si necesitas dinero, piensa bien en lo que vas a acabar haciendo. Al fin y al cabo, lo importante es la cuota mensual. Si estás pagando un 30 % de interés en tus tarjetas de crédito, el coste de ese tipo de deudas puede acabar llevándote a replantearte la situación.
Vive dentro de tus posibilidades. Si tienes la oportunidad de refinanciar tu casa, no te preocupes por el tipo de interés. Preocúpate por cuánto ahorras al mes. Si puedo ayudarte a ahorrar 500 o 600 dólares al mes, aunque suba el tipo de interés, eso ya es una ventaja para ti.
Porque ahora te hemos facilitado la vida. Hemos eliminado tu deuda o liberado dinero. Además, también hemos convertido gran parte de esa deuda de tarjetas de crédito en intereses deducibles de impuestos, ya que no se pueden deducir los intereses de las tarjetas de crédito, los préstamos para estudios ni cosas por el estilo.
Daniel Straffi Jr.: Bueno, antes que nada, gracias por dedicarnos tu tiempo hoy, Matt. Te lo agradecemos mucho. Pero, para terminar, cuando alguien se siente desesperanzado ante la idea de volver a tener una vivienda propia, ¿qué le dirías? ¿Cómo le ayudas a recuperar el rumbo para que adopte una actitud positiva y la traduzca en acciones?
Matt Victoria: Bueno, lo primero es tener una charla conmigo. Siempre me gusta mantener una conversación informativa. La otra cosa es que los precios van a seguir subiendo. Los tipos de interés no siempre van a estar altos, ¿verdad? Es algo cíclico. ¿Volveremos a ver tipos del 2 % o del 3 %? No lo sé, pero ¿sabes qué? Podríamos ver tipos del 5 %. Así que los alquileres no van a bajar, te conviene más pagar una hipoteca que pagar un alquiler. Se trata de adoptar la mentalidad adecuada, porque mucha gente es pesimista, y eso no ayuda a nadie. Ya sabes, deberías comprar una casa. Quizá puedas empezar por algo más pequeño, como un piso, y luego ir creciendo a partir de ahí.
Entonces puedes convertir ese piso en una propiedad de inversión, en un piso de alquiler. Y estas son algunas de las estrategias que comento con la gente porque, bueno, yo conduzco un Acura TLX, ¿no? Mi primer coche fue un Chevy Chevette de 1978.
Mi coche actual es muy diferente a mi primer coche, así que en parte se trata de que la gente tenga unas expectativas realistas. Porque tu primera casa no va a ser la casa de tu vida. Si vives en una casa que te has construido tú mismo, esa no es tu primera vivienda. Hay que tener unas expectativas realistas y adoptar la mentalidad adecuada; olvídate de lo que ves en HGTV y otros programas sobre la compra de viviendas y los compradores internacionales, y todo eso. Busca un lugar que te vaya bien si estás pagando un alquiler de 2.500 dólares al mes, lo cual no es barato para algunas personas. Tu cuota hipotecaria rondará los 3.000 dólares, lo que podría resultarte cómodo. Tienes que tener las expectativas adecuadas y ver las cosas de la manera correcta.
Daniel Straffi Jr.: Y creo que, en general, lo que realmente estás transmitiendo es eso. Nada de esto tiene un final. La quiebra no es el fin de todo. En todo caso, es un nuevo comienzo, un nuevo punto de partida.
Matt Victoria: Es un bache en el camino, y si cuentas con las personas adecuadas que puedan explicarte las cosas y ayudarte a lo largo del proceso, eso es todo lo que es. El tiempo lo cura todo. No es para siempre. Superalo. Mantén al día el pago de tu hipoteca.
Eso es algo que siempre le digo a la gente. Si te has declarado en quiebra, vuelve a construir tu historial crediticio. Asegúrate de estar al día con todas tus tarjetas. Configúralas para el pago automático. De esta forma, nunca, jamás... eso es lo que más problemas causa a la gente. Se saltan los pagos de las tarjetas porque nunca los han programado, o quizá porque no reciben la factura.
Bueno, eso no es problema del acreedor. En realidad, es problema tuyo.
Su factura no tiene importancia. Configura tus pagos automáticos.
Daniel Straffi Jr.: Siempre le digo a la gente: «Pon lo esencial en la tarjeta», es decir, la compra y todo aquello en lo que tienes que gastar; y paga el saldo cada mes.
Utilizar ese crédito va a ayudar a reconstruir las cosas. ¿Es hacia ahí hacia donde intentas orientar a la gente también?
Matt Victoria: Sí. Y otra idea estupenda es aprovechar las diferentes épocas del año. Si tienes tarjetas de crédito —hay gente que tiene 10 o 20—, sácalas y úsalas cada temporada. Porque si no las usas en un plazo de 12 meses, te las van a cancelar.
Además, cerrar cuentas de crédito puede perjudicar tu historial crediticio.
Daniel Straffi Jr.: Exacto. Lo importante es utilizarlo.
Es una especie de círculo vicioso, ¿no? Ya sabes. No quieres abusar de ello.
Matt Victoria: Por desgracia, es un mal necesario: configura una cuenta en Netflix, Amazon o algo por el estilo. Configúrala para que siempre haya algo disponible. O simplemente úsala para hacer la compra o repostar una vez al trimestre.
Ya sabes, pagarlo en un par de plazos. Porque les gusta ver el historial. Pagar todo de una sola vez no te ayuda necesariamente tanto como hacerlo en un par de plazos, porque eso demuestra diligencia. Demuestra que eres capaz de pagar tus facturas a tiempo. Porque la puntuación crediticia no es más que una representación numérica de lo bien que pagas tus facturas.
Daniel Straffi Jr.: Claro. Bueno, gracias de nuevo, Matt, por dedicarnos tu tiempo y compartir tus conocimientos. ¿Qué tal si nos hablas un poco de tu negocio y de en qué andas trabajando? Así, nuestros oyentes sabrán dónde encontrarte.
Matt Victoria: Para cualquiera que esté pensando en comprar una casa, refinanciar su hipoteca o haya pasado por una quiebra, siempre estoy aquí para escucharles y ayudarles. Pueden encontrarme en [email protected]. Mi número de teléfono es el (908) 296-8904. O, si me buscan en Facebook, pueden encontrarme en «Matt Your Mortgage Guy».
Esa es la forma más fácil de localizarme.
Daniel Straffi Jr.: Matt, ha sido un placer hablar contigo. Gracias, como siempre, por tu experiencia y, por supuesto, por todo lo que haces para ayudar a nuestros clientes. Te lo agradecemos de verdad.
Matt Victoria: Gracias, señor.
Daniel Straffi Jr.: Muy bien, hablamos pronto. Gracias, Matt.